


0編集部が注目した重点ポイント
① 社会インフラ領域のM&Aと株式分割で資本効率を高める
2026年3月期に日野建設工業や丸栄産業のM&Aを実行したほか、2026年5月には東南アジアでプラント機器保守を行うSWTS Asia Pte. Ltd.の持分50%取得に合意しました。さらに、1株を5株にする株式分割の実施を決定し、投資家層拡大と資本効率向上を図っており、新規成長領域でのキャリア機会が急拡大しています。
② 2026年3月期は売上高6,316億円で過去最高を更新する
2026年3月期の連結売上高は前年比4.1%増の6,316億円、当期純利益は同2.5%増の315億円となり、売上高・純利益ともに過去最高額を更新しました。物流事業での価格転嫁や機工事業での追加工事獲得が業績を下支えし、従来予想を大きく上回る好決算を達成しています。
③ 長期ビジョン更改で2031年3月期売上高7,500億円を目指す
長期経営戦略「Vision2030」を改訂し、2031年3月期の連結売上高目標を「7,500億円+α」へ上方修正しました。機工事業における社会基盤インフラ4領域(インフラ・環境・風力・原子力)への集中投資とグローバルな人的資本の育成を進め、再成長フェーズへ移行しています。
1連結業績ハイライト
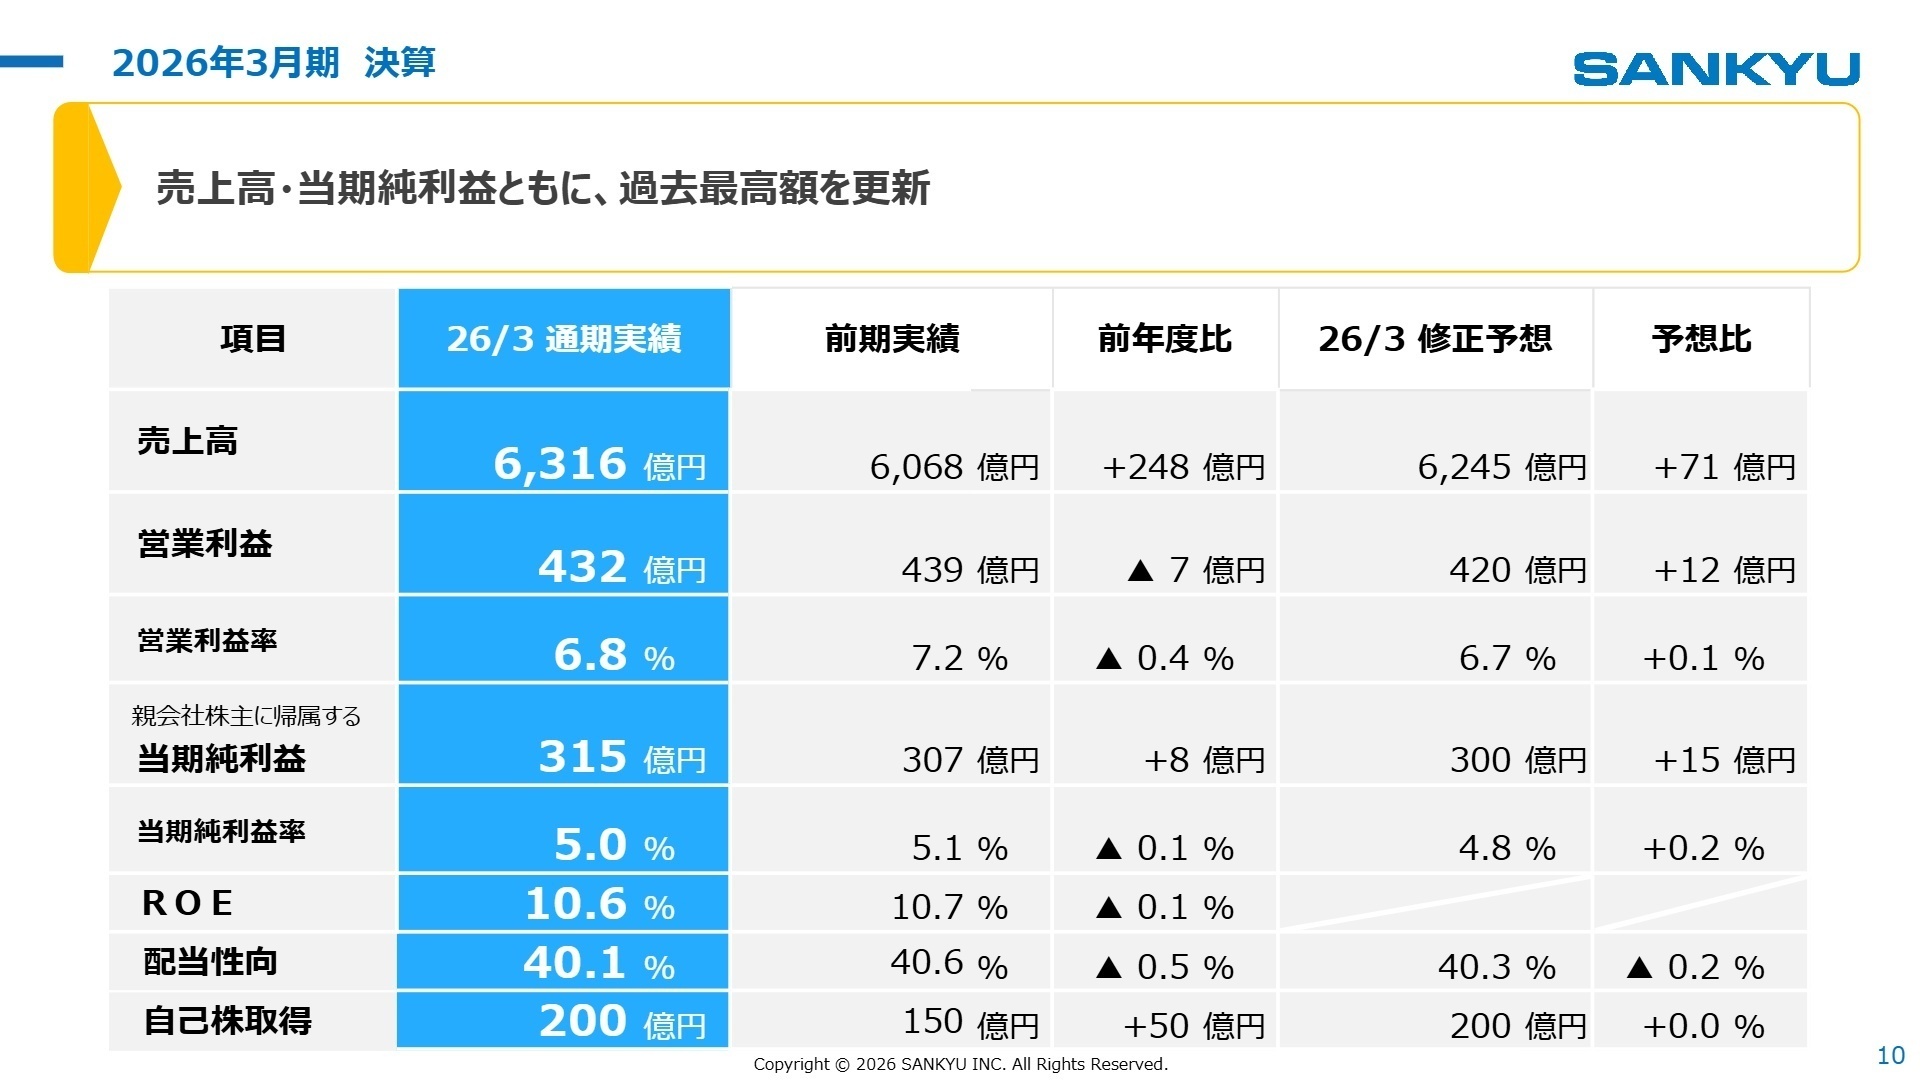
出典:2026年3月期 決算説明会資料 P.10
売上高
6,316億円 +4.1%
営業利益
432億円 △1.6%
経常利益
433億円 △2.9%
親会社株主に帰属する当期純利益
315億円 +2.5%
2026年3月期の通期連結業績は、機工事業における脱炭素・設備更新工事の増加や各種物流単価の改定が進んだことにより、売上高6,316億円(前年比4.1%増)、親会社株主に帰属する当期純利益315億円(同2.5%増)を記録し、過去最高額を更新しました。営業利益は海外現地法人での貸倒引当金の計上や労務コスト増により432億円(同1.6%減)となったものの、高い収益性を維持しています。
期初・期中に公表された会社予想(売上高6,245億円、営業利益420億円、純利益300億円)と比較すると、売上高・各段階利益のすべてで予想を上回って着地しており、進捗評価としては非常に順調に推移したと評価できます。
2事業別分析:転職者が活躍できるフィールド
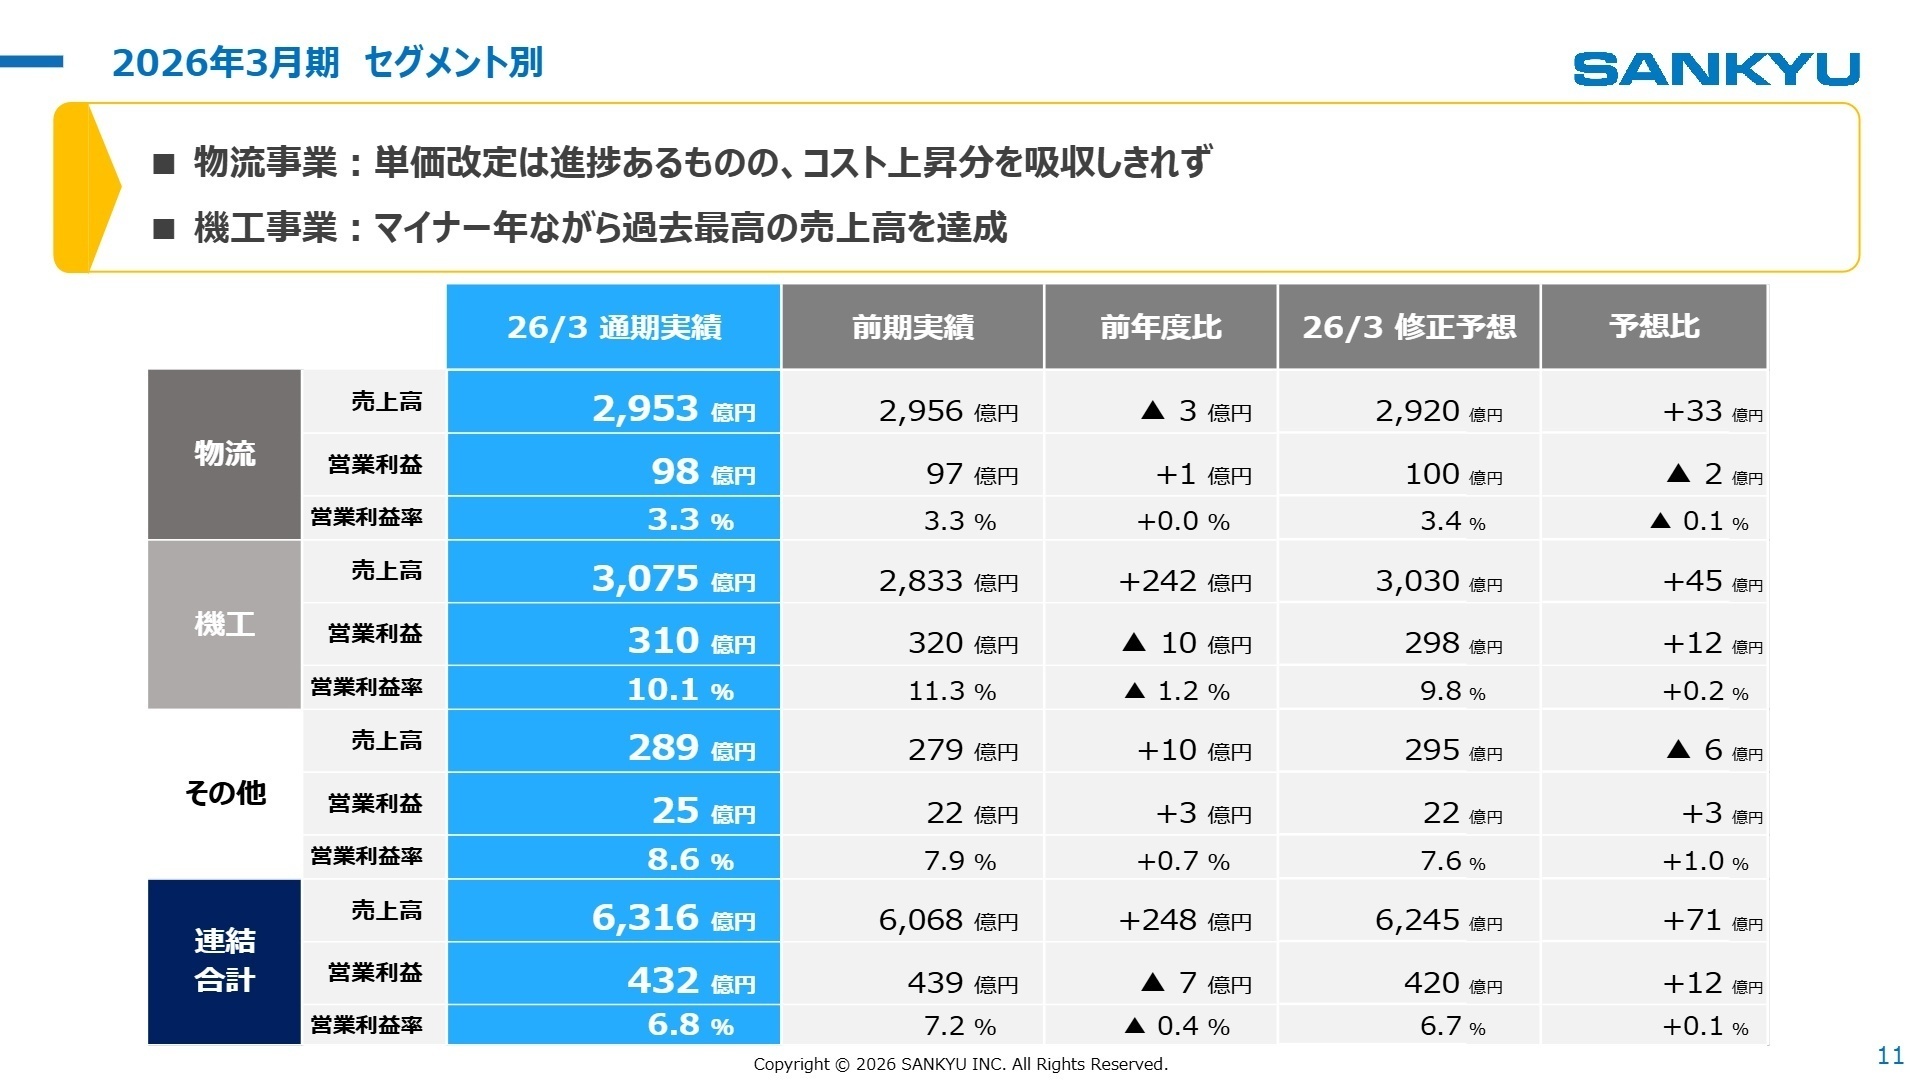
出典:2026年3月期 決算説明会資料 P.11
物流事業
事業内容:港湾運送、海上運送、一般貨物自動車運送、国際物流、工場内での構内運搬作業などを展開。
業績推移:売上高は2,953億円(前年比△0.1%)、営業利益は98億円(同+1.5%)で横ばい圏の着地。
注目ポイント:国内スポット案件の取り込みや単価改定(43億円規模)を実現した一方、港湾国際での国際物流構造改革や不採算事業の整理が継続課題となっています。今後は価格転嫁の徹底に加え、業務のリスキリングやデジタル活用による拠点統廃合を推進するため、物流プロセスの構造改革を担う人材が必要とされています。
機工事業
事業内容:プラント等の設備建設・解体工事(設備工事)および日常・定修メンテナンス(機工)を展開。
業績推移:売上高は3,075億円(前年比+8.5%)、営業利益は310億円(同△3.3%)で過去最高の売上高。
注目ポイント:国内の設備更新・脱炭素需要に支えられ、SDM(シャットダウンメンテナンス)のマイナー年でありながら過去最高の売上高を達成しました。日野建設工業や丸栄産業のM&Aに加え、東南アジアのSWTS Asia社取得など社会基盤インフラ領域への事業拡大を猛スピードで進めており、現場を統括する技術者やPMの採用ニーズが高まっています。
その他
事業内容:情報システム開発、人材派遣、機材賃貸、道路・付帯設備における補修工事等を提供。
業績推移:売上高は289億円(前年比+3.3%)、営業利益は25億円(同+11.4%)で増収増益。
注目ポイント:道路・付帯設備における補修工事量の増加や新規資材購入コストの抑制により、着実な増益を果たしました。山九グループ全体のIT・DX基盤の構築や人的資本の再生産、シェアードサービス機能を裏から支える組織であり、グループ横断の業務改革を主導する専門職の重要性が増しています。
3今後の見通しと採用の注目点
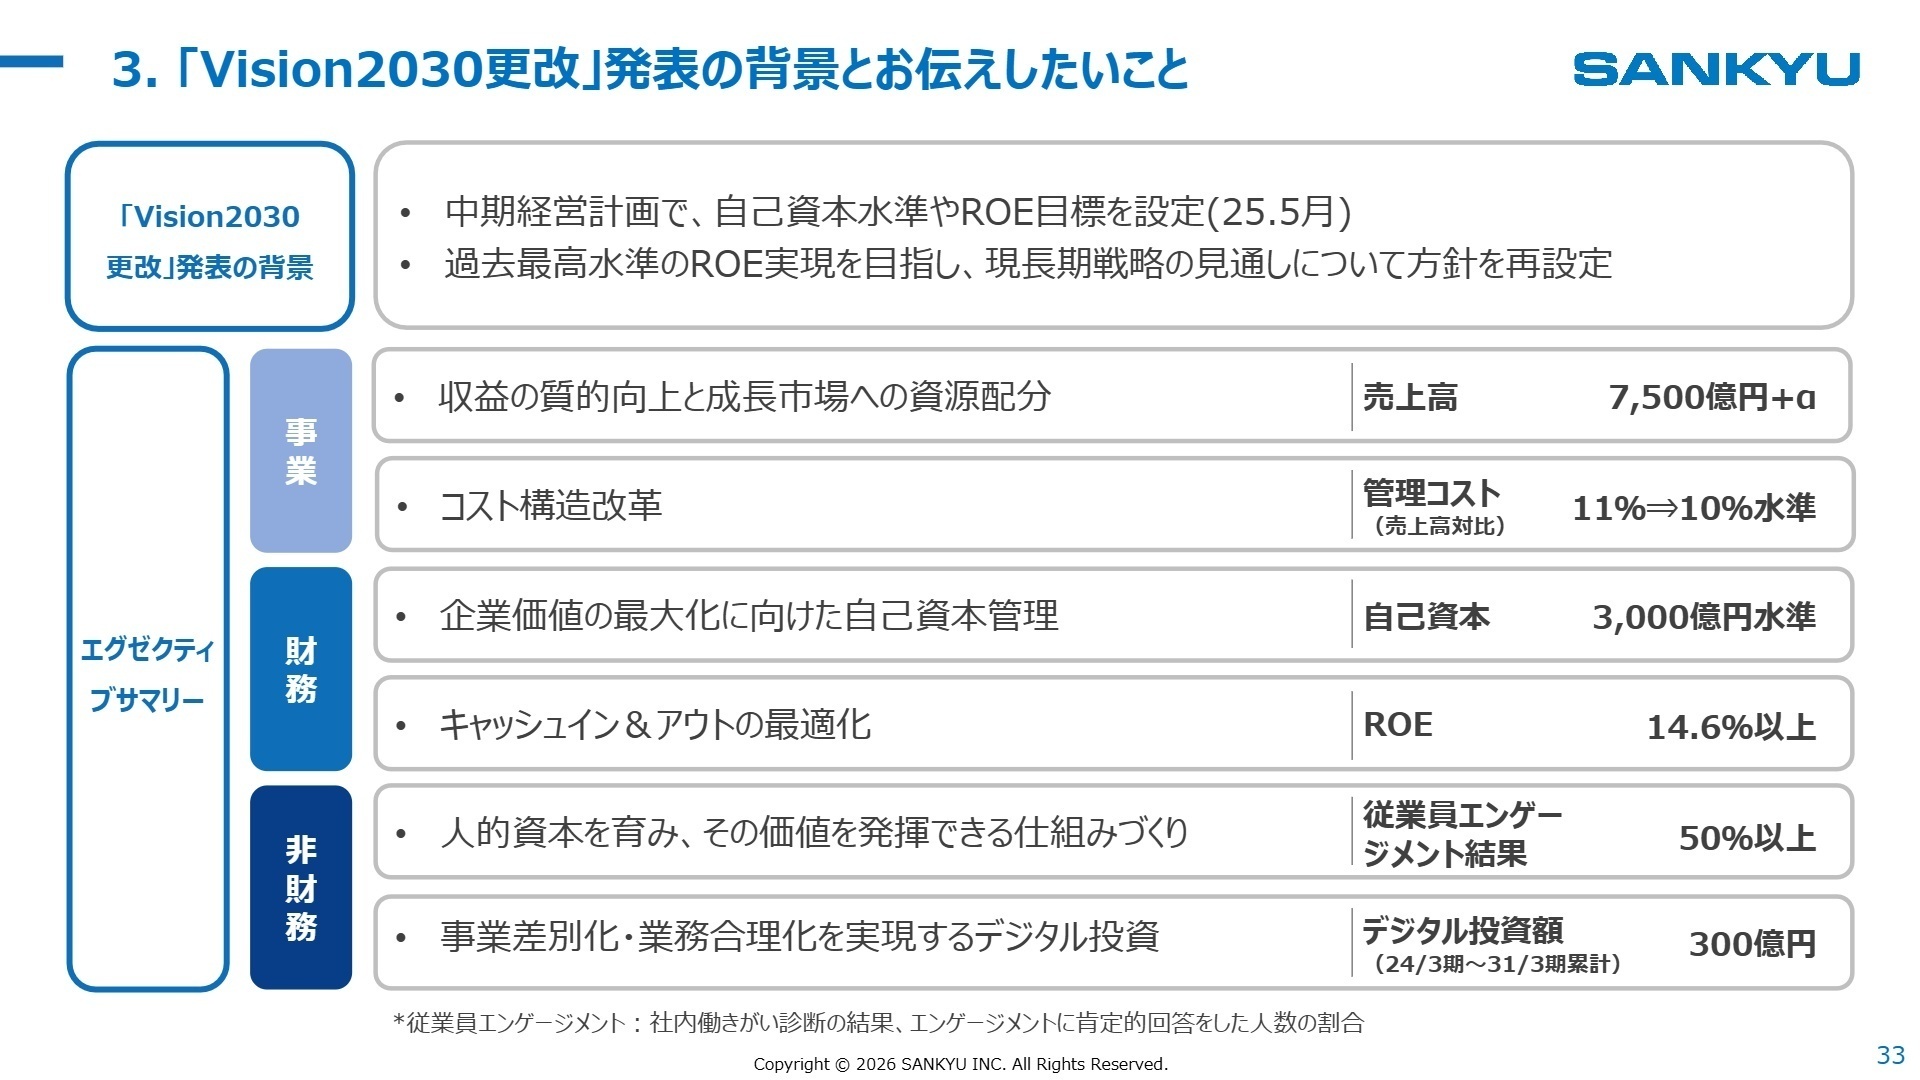
出典:2026年3月期 決算説明会資料 P.33
2027年3月期(2026年度)の連結業績予想は、売上高6,385億円(前年比+1.1%)、営業利益470億円(同+8.7%)と、中期経営計画の最終年度目標の達成を目指します。物流事業での価格転嫁・コスト構造改革の加速や、機工事業での社会基盤インフラ領域の受注拡大が牽引する見通しです。
また、改訂された「Vision2030更改」では2031年3月期の売上高目標「7,500億円+α」、ROE「14.6%以上」が設定されました。インフラ・環境・風力・原子力の成長4領域に約1,000億円規模のM&A投資を視野に入れており、鉄鋼・化学のハイブリッド要員育成やグローバルローテーションなど人的資本の再生産を軸とした組織強化が進むため、専門スキルを持つ中途人材の活躍機会が飛躍的に広がります。
4求職者へのアドバイス
志望動機のヒント
山九はプラントエンジニアリングと物流を融合した独自モデルを強みに、社会基盤インフラ領域への大規模なM&Aや海外展開を急速に推進しています。志望動機では単なる作業の遂行能力ではなく、「Vision2030更改」で掲げる成長産業への展開やデジタルによる生産性向上に対して、自身の専門経験でどのように価値を発揮できるかを明確に示すことが効果的です。
面接での逆質問例
・「機工事業においてインフラや環境、洋上風力などの成長4領域への参入・M&Aが加速していますが、中途採用者が早期に現場のマネジメントやプロジェクト管理に携わる機会はどの程度ありますか?」
・「物流事業でのリスキリングや構造改革が進む中、現場主導での業務プロセスの効率化やDX推進において最も重要視されているスキルは何でしょうか?」
・「鉄鋼・化学領域のハイブリッド要員育成やグローバルローテーションなど、人的資本の再生産に向けた人財育成の仕組みはどのように運用されていますか?」
5転職者が知っておきたい現場のリアル
専門性を高めることができます
技術力の高さとそのサポート体制が非常に充実しており、特に理系出身者には1年間の研修が用意されているため、専門性を高めることができます。
(30代後半・人事・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。