


👤この会社への転職を志望する方へ
大王製紙の選考を受ける予定ですか? 書類作成や面接に臨む前に最新決算をチェックしておくと、採用担当者の印象が変わります。この記事では、直近の業績・財務状況・事業の動向を、転職志望者の視点でまとめています。
0編集部が注目した重点ポイント
① 営業利益が前期比145.0%増の240億円に拡大した
2026年3月期の営業利益は240億円(前期98億円)、経常利益は213億円(同371.0%増)となり、期初予想も達成しました。売上高は6,668億円と前期並みでしたが、H&PC(ホーム&パーソナルケア)国内事業の付加価値商品の伸長や価格改定の浸透、いわき大王製紙のボイラー再稼働によるエネルギーコスト改善が利益を押し上げています。
② 構造改革で海外事業の赤字を76億円縮小させた
H&PC海外事業は、当期中にトルコ子会社の全株式譲渡を完了し(連結対象から除外)、中国でのベビー用紙おむつの不採算取引も見直しました。この結果、海外事業の営業損益は-126億円から-50億円へ大幅改善しています。トルコ子会社は前期に連結されていたため、売上高の前期比較には注意が必要です。不採算取引の見直しなど収益性を重視した運営へ転換しており、事業再建や現地マネジメントに携わるキャリア機会が広がる可能性があります。
③ 来期は中東情勢の影響を織り込み横ばいを見込む
2027年3月期は売上高6,800億円(2.0%増)、営業利益240億円(前期と同水準)を予想しています。海外事業で+62億円の増益効果を見込む一方、現時点で顕在化している主に第1四半期の直接的な影響として、中東情勢影響-66億円を織り込みました。純有利子負債は3,470億円から3,150億円への削減を計画しています。
1連結業績ハイライト
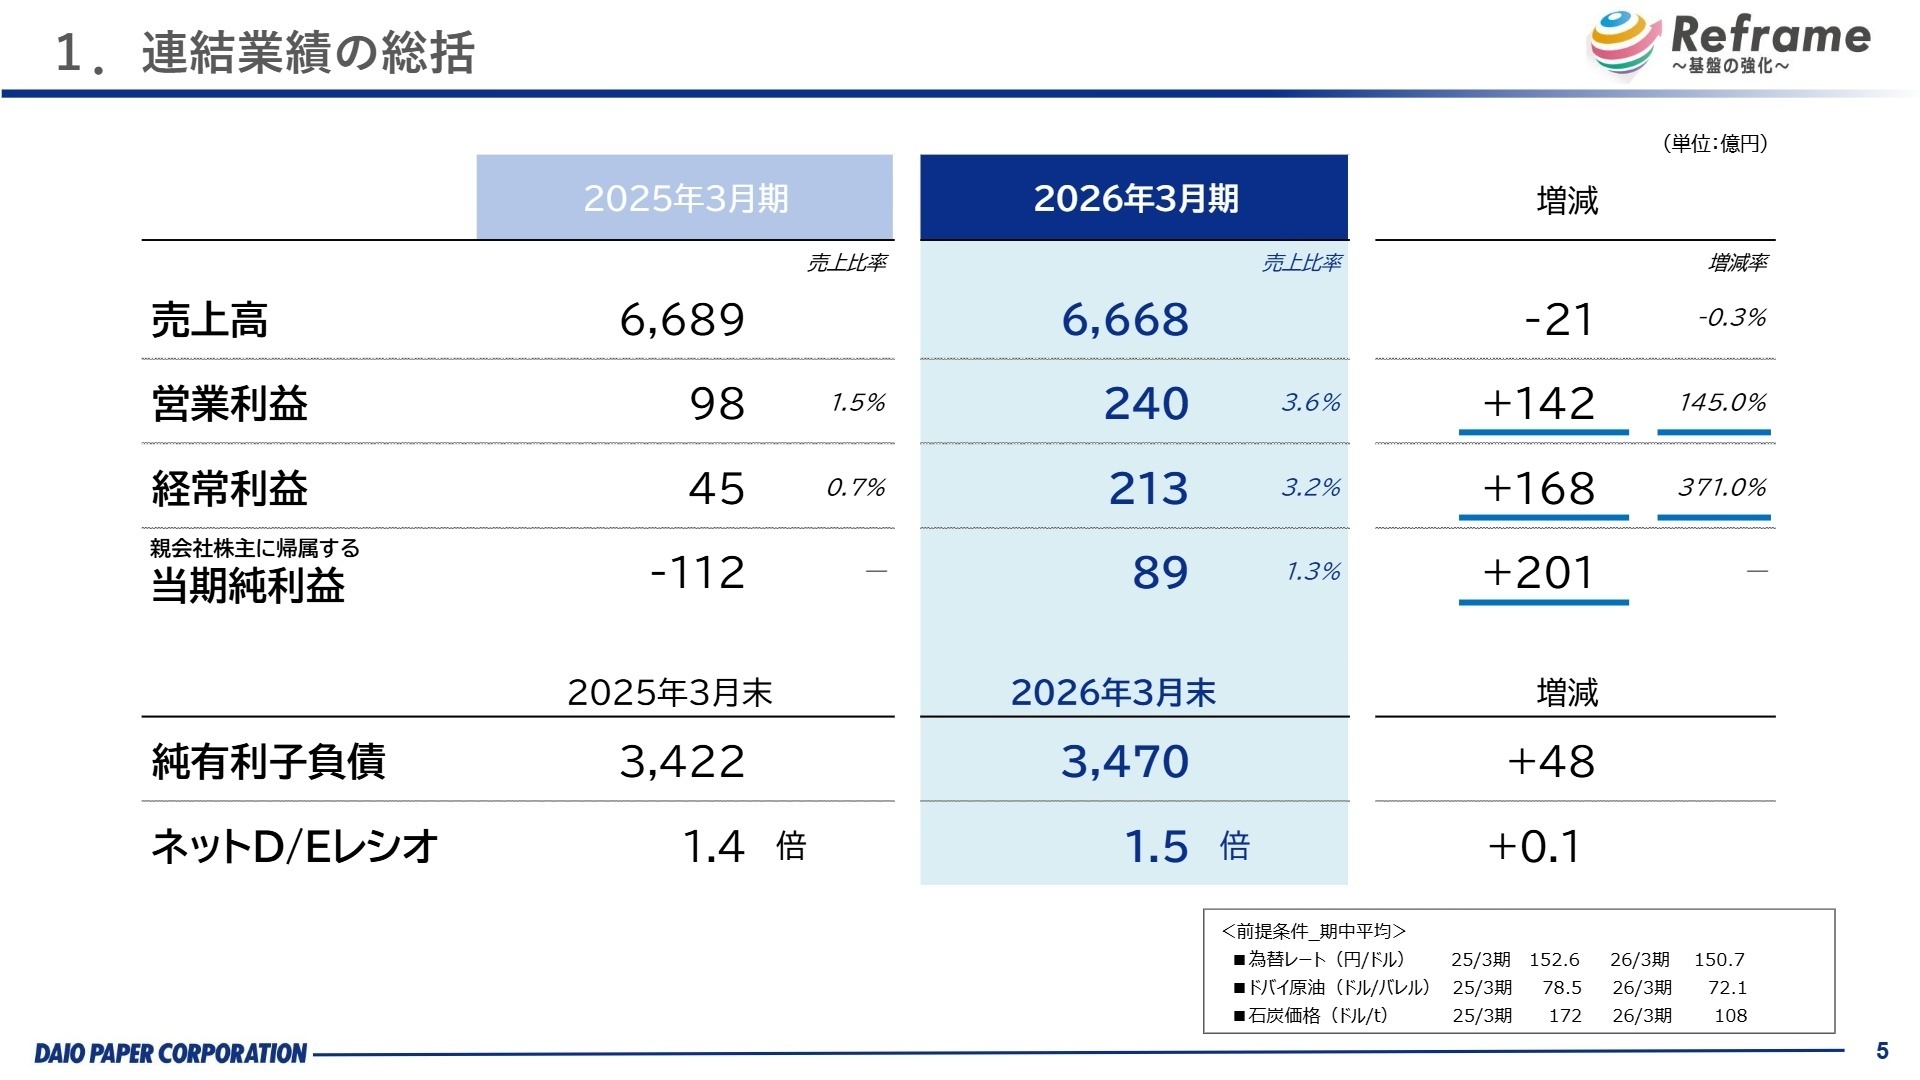
出典:大王製紙 2026年3月期 決算説明資料 P.5
売上高
6,668億円
前期比 -0.3%
営業利益
240億円
前期比 +145.0%
経常利益
213億円
前期比 +371.0%
親会社株主に帰属する当期純利益
89億円
前期 -112億円から 黒字転換
営業利益の増益幅142億円の内訳を見ると、紙・板紙事業が+51億円、H&PC国内事業が+18億円、H&PC海外事業が+76億円と、海外の構造改革効果が最大の押し上げ要因です。紙・板紙事業では石炭価格の下落(+53億円)やエネルギーコスト改善(+39億円)が寄与しました。経常利益は為替差益35億円の計上も追い風となり、純利益は特別損失(事業構造改善費用・減損損失)が前期から減少したことで黒字に転じました。営業キャッシュ・フローも573億円と前期から約127億円増加しています。
通期決算のため進捗率ではなく達成度で評価すると、会社は営業利益・経常利益・純利益が期初予想を達成したと説明しており、業績は計画どおり順調に推移したといえます。一方、純有利子負債は3,470億円(前期末比+48億円)、ネットD/Eレシオ(純有利子負債÷自己資本で見る財務の健全性指標)は1.5倍とやや上昇しており、財務基盤の強化は引き続き課題です。
2事業別分析:転職者が活躍できるフィールド
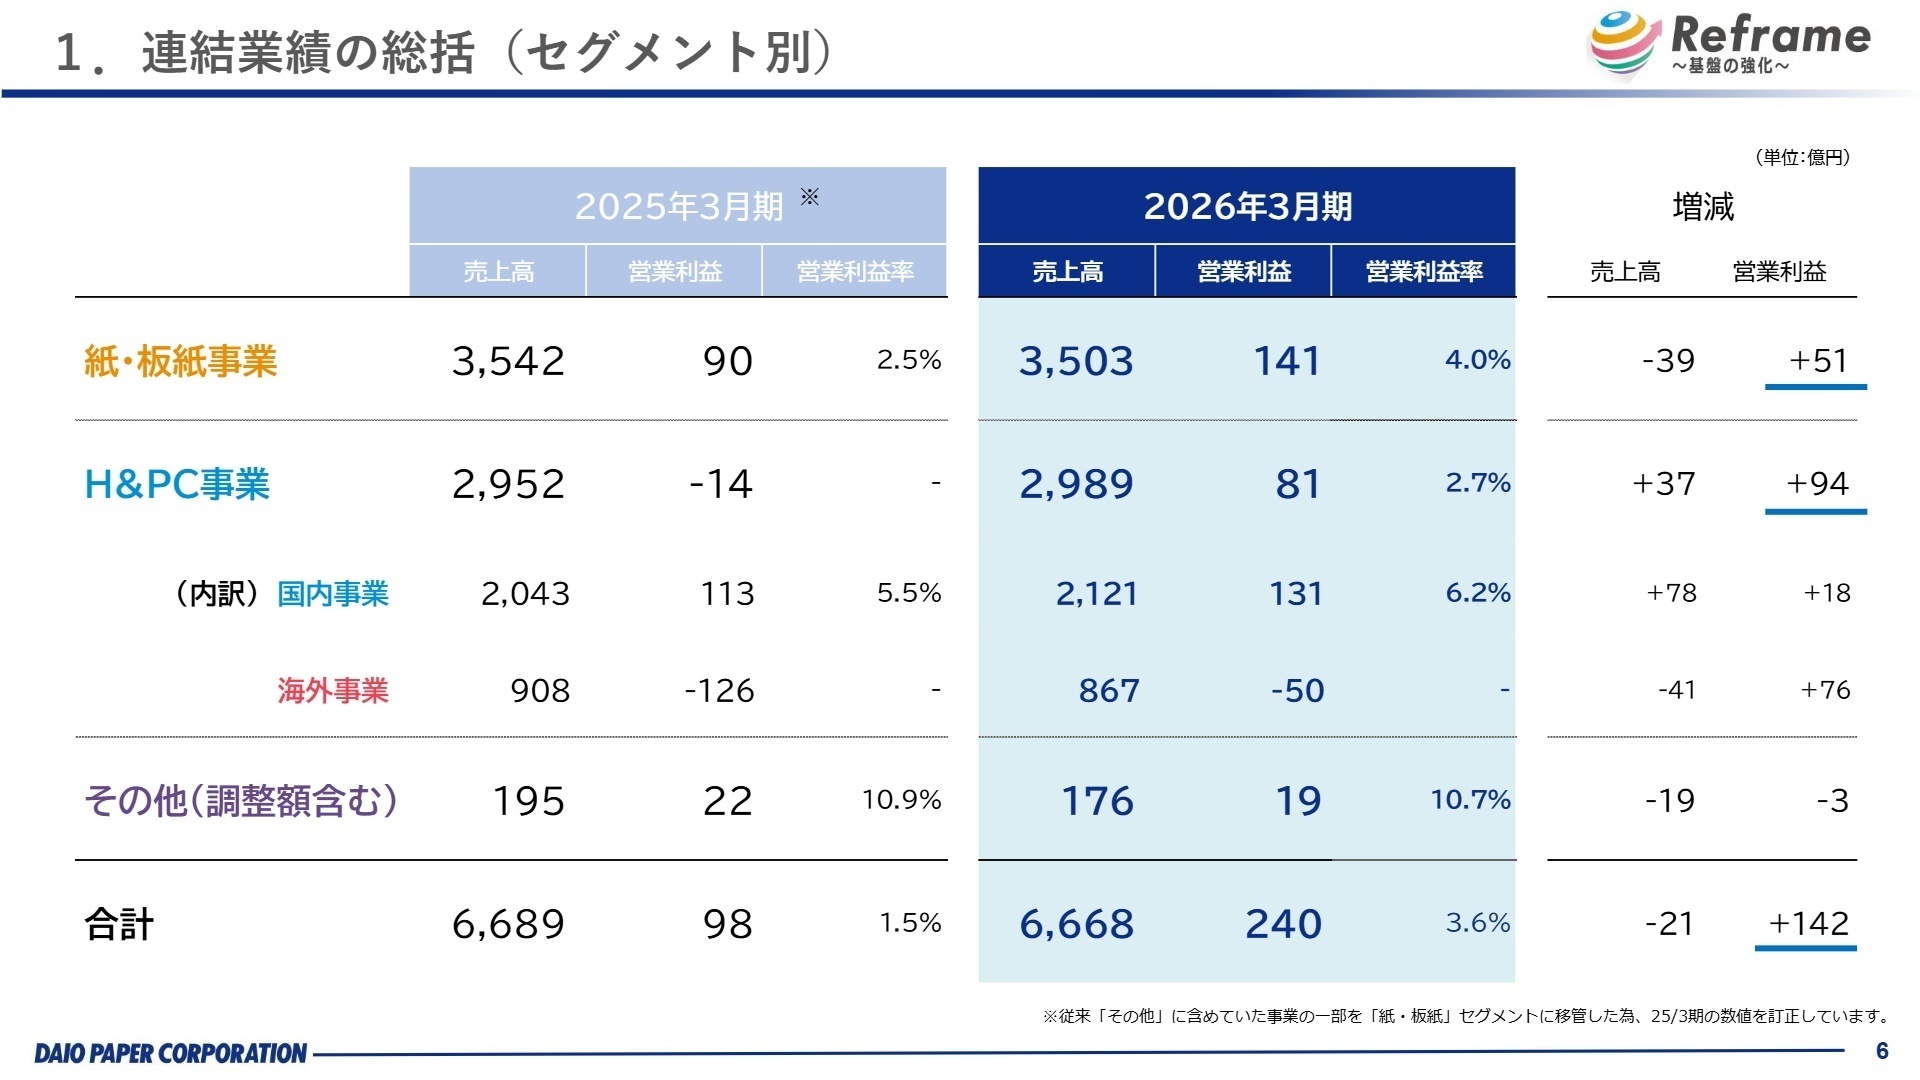
出典:大王製紙 2026年3月期 決算説明資料 P.6
紙・板紙事業
事業内容:新聞用紙、印刷用紙、包装用紙、板紙、段ボール、パルプ等を生産・販売。当期より組織変更に伴い、従来「その他」に含めていた事業の一部を移管しています。
業績推移:売上高3,503億円(前期比1.1%減)、営業利益141億円(同56.7%増)。営業利益率は2.5%から4.0%へ上昇しました。
注目ポイント:洋紙はデジタル化で需要減退が続く一方、新聞用紙は競争環境の変化で増販、板紙・段ボールは中国・東南アジア向け輸出が増加しました。包装・機能材ではEC市場向けや環境配慮型製品が堅調です。会社は「需要減退を前提とした事業運営」と価格改定・コストダウン施策の強化を掲げており、生産効率やエネルギーコストを改善できる人材の重要性が高まっています。
H&PC事業(国内)
事業内容:衛生用紙(ファミリーケア)、大人用紙オムツ(ヘルスケア)、フェミニンケア、ベビーケア、ウエットワイプ、ペットケア製品を展開。
業績推移:売上高2,121億円(前期比3.8%増)、営業利益131億円(同16.4%増)。営業利益率は6.2%とグループ内で最も高い水準です。
注目ポイント:ソフトパックティシューや長尺トイレットペーパー、夜間の介護負担低減を目指した夜用商品などの付加価値商品が伸長し、ペットケアも新商品と導入店舗の拡大で好調です。一方、ベビーケアは少子化で需要が減退しています。会社はエリエールブランドを活用した付加価値商品の拡販と、需要が堅調なカテゴリーへの販売強化を掲げており、商品企画やマーケティング人材の活躍余地が大きい領域です。
H&PC事業(海外)全体
事業内容:東アジア(中国 他)、中南米(ブラジル)、東南アジア(タイ 他)などでH&PC製品を展開。
業績推移:売上高867億円(前期比4.5%減)、営業損益-50億円(前期-126億円から76億円改善)。(注:当期中にトルコ子会社を売却し連結から除外したため、売上高の前期比較は単純比較できません)
注目ポイント:重点施策である構造改革により固定費が削減され、収益性が大きく改善しました。会社は前期までに実施した中国事業をはじめとする構造改革の効果を通期で発現させ、各地域の市場特性に応じた重点施策を推進して海外事業全体の営業黒字化を目指すとしています。海外拠点の収益管理や事業再建を担える人材が求められる局面です。
H&PC海外:東アジア(中国 他)
事業内容:中国を中心にフェミニンケアやベビーケア製品を販売。
業績推移:売上金額は前期比で減少。ベビー用紙おむつの不採算取引の見直しによる減販が影響しましたが、固定費削減が収益性向上に寄与しました。
注目ポイント:フェミニンケアは配荷店舗の拡大と重点販売先での売場獲得・プロモーション強化で販売が伸長しました。ベビーケアでは下期から現地ニーズにマッチした新商品の配荷拡大に取り組んでおり、現地市場に合わせた商品開発や販売戦略の実行力が問われる地域です。
H&PC海外:中南米(ブラジル)
事業内容:ブラジルで主力の衛生用紙を中心にH&PC製品を販売。
業績推移:売上金額は前期比で増加。流通在庫の適正化による販売回復に加え、ブラジルレアル高による為替換算影響(プラス)も寄与しました。
注目ポイント:上期は流通在庫の適正化で販売数量が減少しましたが、下期はエリア別・販売チャネル別戦略に基づく営業活動の推進と販促費用の効率化により、主力の衛生用紙を中心に販売が回復しました。データに基づくチャネル戦略を描ける人材が活躍しやすい地域です。
H&PC海外:東南アジア(タイ 他)
事業内容:タイを中心に、事業の柱であるフェミニンケアやベビー用紙おむつを販売。
業績推移:売上金額は前期比で増加。フェミニンケアの付加価値商品の販売伸長が寄与しました。
注目ポイント:ベビー用紙おむつは少子化による需要の急激な減少と競争激化が進む中、プレミアム品の販売構成を引き上げたことで、販売数量は減少したものの収益性は改善しました。数量より付加価値で勝負する戦略のため、ブランド・商品価値を高めるマーケティング力が重視されます。
その他(木材・機械・物流事業等)
事業内容:報告セグメントに含まれない木材事業、造林事業、機械事業、物流事業、売電事業などで構成。
業績推移:売上高176億円(前期比9.8%減)、セグメント利益18億円(同15.0%減)。木材事業における海外での木材チップの販売減少が主因です。
注目ポイント:当期より紙・板紙事業の組織変更に伴い、事業の一部が「紙・板紙」セグメントへ移管されました(前期数値は変更後の区分で組み替え済み)。グループ全体では来期も物流費の上昇が減益要因として見込まれていることから、物流効率化の重要性は高い状況です。
3今後の見通しと採用の注目点
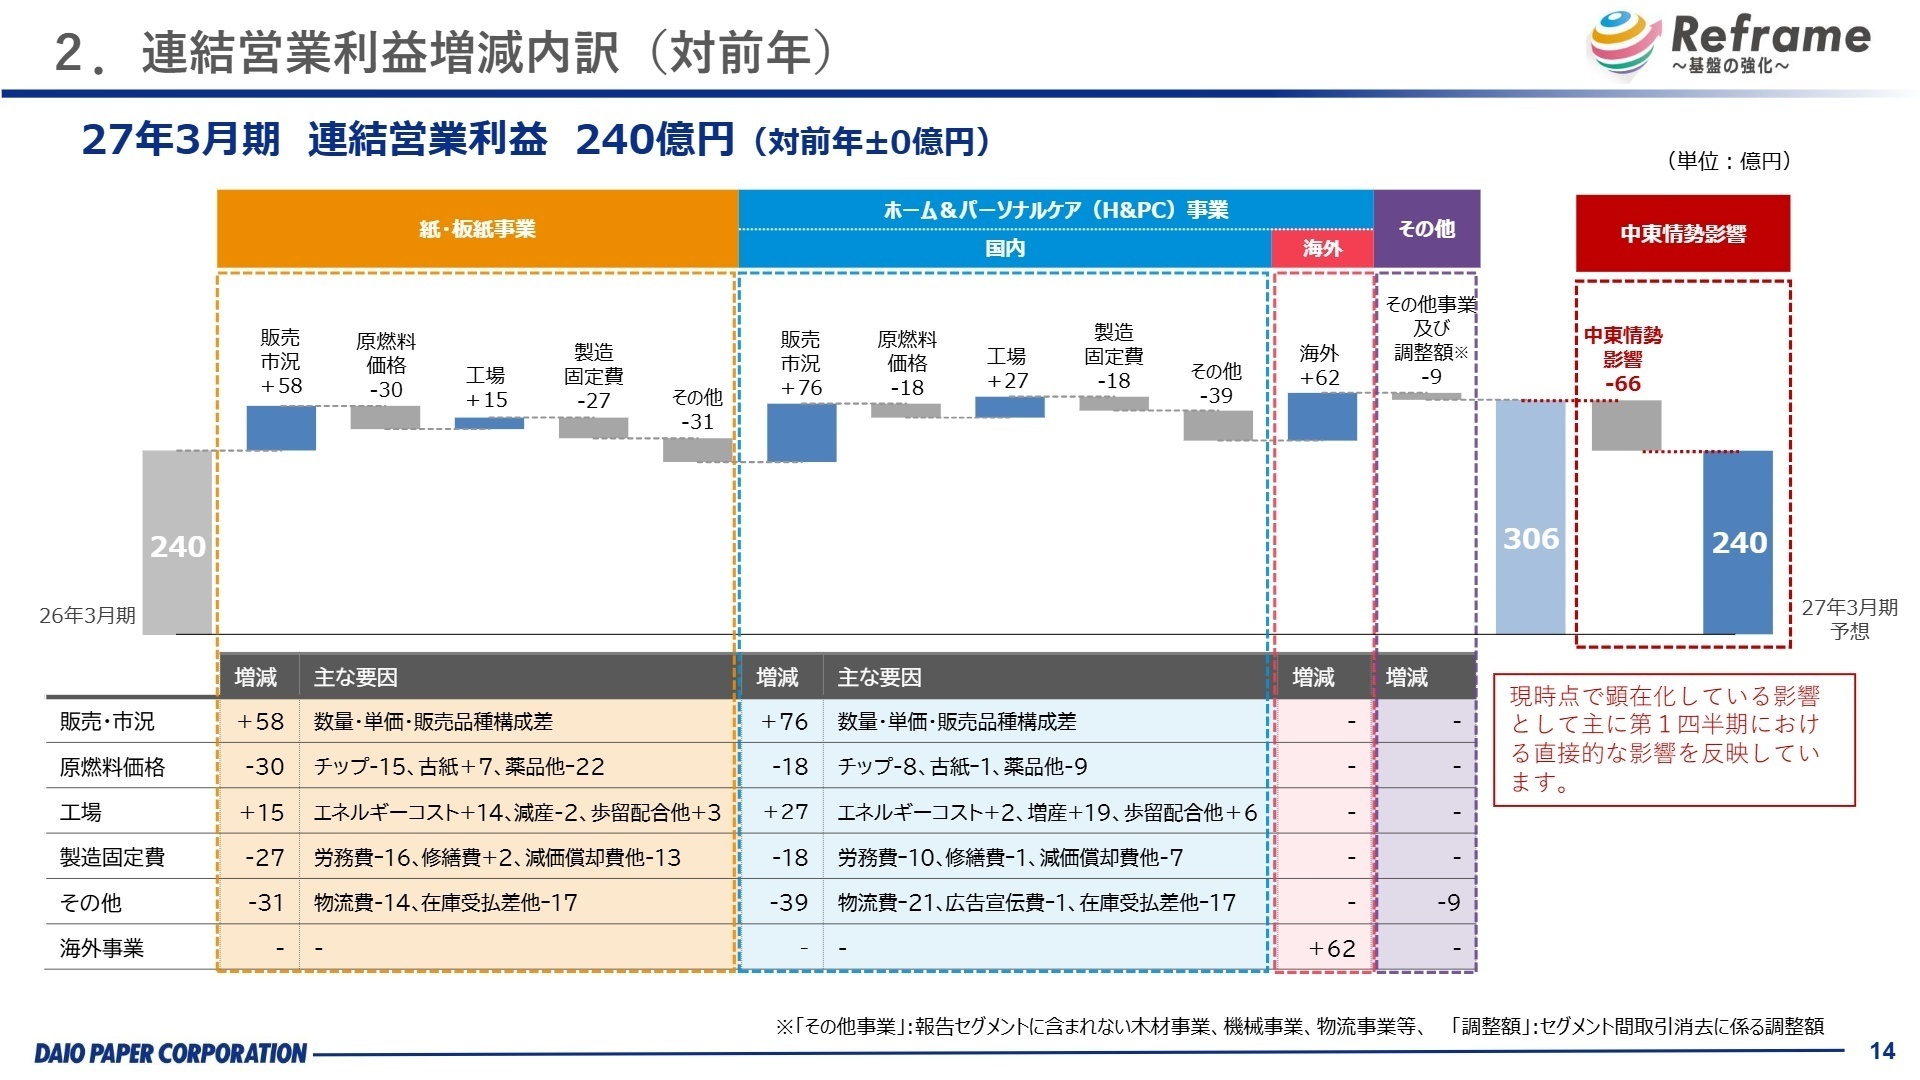
出典:大王製紙 2026年3月期 決算説明資料 P.14
2027年3月期の連結業績予想は、売上高6,800億円(前期比2.0%増)、営業利益240億円(同±0)、経常利益170億円(同20.3%減)、純利益120億円(同35.0%増)です。営業利益の増減内訳では、H&PC国内の販売・市況(+76億円)や海外事業(+62億円)の改善を見込む一方、中東情勢影響として-66億円を織り込んでいます。これは現時点で顕在化している影響として、主に第1四半期における直接的な影響を反映したものです。
期中平均の為替前提は1ドル=155.0円と前期(150.7円)より円安で、会社は中東情勢の不透明感や為替影響を受けて営業利益を前期と同水準と見込んでいます。上期の営業利益予想は45億円(前年同期比47.4%減)と下期偏重の計画で、海外事業も上期-5億円、下期+5億円の黒字を見込みます。なお、原燃料価格・物流費・人件費の上昇や、グラフィック用紙を中心とした紙需要の構造的減退は今後も続く見通しであり、不確実性が高い点には留意が必要です。
財務面では、純有利子負債を3,150億円(前期末比-320億円)、ネットD/Eレシオを1.3倍へ改善させる計画です。2024年度~2026年度を対象とする第5次中期事業計画では「営業キャッシュ・フロー創出力強化」「将来成長のための厳選した投資の実行」「財務基盤の強化」をテーマに掲げており、来期は計画の最終年度にあたります。年間配当は1株14円を維持する予定です。
4求職者へのアドバイス
志望動機のヒント
- 長期ビジョン「Daio Group Transformation 2035」と経営理念「世界中の人々へ やさしい未来をつむぐ」に共感し、構造改革の成果が数字に表れ始めた今の局面で事業成長に貢献したいという視点は説得力があります。
- H&PC国内事業の付加価値商品(介護負担低減を目指した夜用商品など)の伸長に触れ、生活者の課題を解決する商品づくりに携わりたいと伝えると具体性が増します。
- 脱プラスチック・減プラスチックへの社会的要請を背景に、環境配慮型製品や包装分野で自身の経験を活かしたいという動機も、会社の見通しと整合的です。
面接での逆質問例
- 「H&PC海外事業の営業黒字化に向けて、各地域でどのような重点施策を進めていますか。配属後にどのような役割を期待されますか」
- 「紙・板紙事業では需要減退を前提とした事業運営を掲げていますが、コストダウン施策において現場の社員にはどのような工夫が求められていますか」
- 「第5次中期事業計画の最終年度を迎えるにあたり、次の中期計画に向けて部門ではどのような議論が進んでいますか」
5転職者が知っておきたい現場のリアル
住宅補助が手厚く、特に若い独身者には大きなメリット
住宅補助が手厚く、特に若い独身者には大きなメリットがあります。20代のうちは、少ない自己負担で快適な住環境を確保できるのが魅力です。ただし、実家から通勤可能な場合は補助が受けられないため、少し不公平に感じることもあります。通勤手当も充実しており、交通費の心配が少ないのは助かります。
(人事・40代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 大王製紙 2026年3月期 決算短信〔日本基準〕(連結)
- 大王製紙 2026年3月期 決算説明資料
💬キャリコネで会社の実態を確認する
決算資料で業績や財務の状況を把握することは、転職の準備として非常に有効です。数字は会社の今の実力と方向性を正直に示しています。
ただ、数字だけでは見えてこないこともあります。職場の雰囲気、上司との関係、実際の残業の実態、昇給のリアル——こうした情報は、現役社員やOB・OGの声から得られます。
企業口コミサイト「キャリコネ」では、社員のリアルな口コミや給与明細、求人情報をまとめて確認できます。決算データと合わせてチェックすることで、応募判断の精度が上がります。






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。