


0編集部が注目した重点ポイント
①事業利益が34.6%増え、売上・利益とも過去最高を更新した
2026年3月期の売上収益は前期比11.5%増の3,000億90百万円、事業利益は同34.6%増の125億27百万円となり、いずれも過去最高を更新しました。既存店の売上収益も前年比101.8%と伸びており、新規連結の効果だけに頼らない増収です。一方、カッパ・クリエイトやアトムを中心に減損損失の計上などを行い、当期利益は前期比24.0%減の17億13百万円となりました。
②565店舗のカフェチェーンC-Unitedを完全子会社化した
決算期末後の2026年4月1日、子会社のコロワイドMDを通じて「珈琲館」「カフェ・ベローチェ」「カフェ・ド・クリエ」を展開するC-Unitedの全株式を取得し、565店舗がグループに加わりました。当期の業績には含まれず、2027年3月期から業績に寄与するため、来期は前年との単純比較ができない点に注意が必要です。「チーズガーデン」などのスイーツブランドとの連携も掲げており、カフェ領域でのキャリア機会が拡大する可能性があります。
③2030年に向け海外・給食の売上比率を5割へ高める
中期経営計画「COLOWIDE Vision 2030」では、2030年3月期に連結売上収益5,000億円の達成を目標としています。2026年3月期の売上構成は国内外食事業76.7%、海外外食事業18.5%、給食事業4.8%ですが、目標年度には国内50%、海外30%、給食20%への転換を目指しています。海外出店や給食の受託拡大を担う人材の重要性が高まる局面といえます。
1連結業績ハイライト
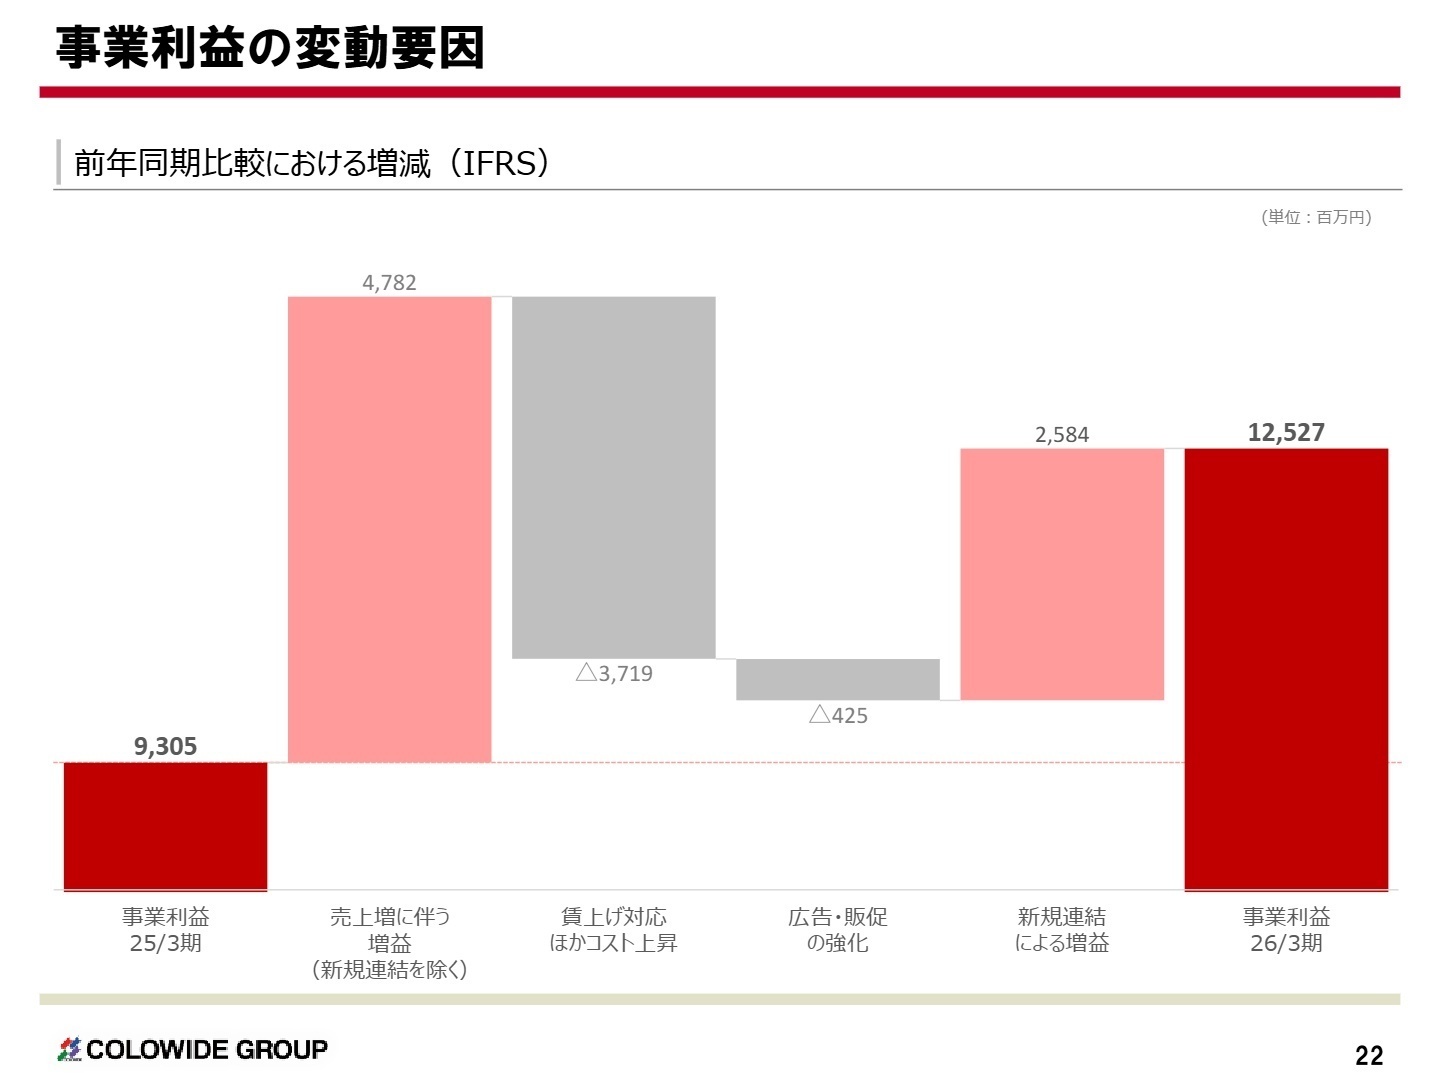
出典:株式会社コロワイド 2026年3月期の業績に関する説明資料 P.22
売上収益
3,000億90百万円
前期比 +11.5%
事業利益
125億27百万円
前期比 +34.6%
IFRS営業利益
94億7百万円
前期比 +22.0%
親会社の所有者に帰属する当期利益
22億33百万円
前期比 +78.7%
※事業利益 = 売上収益 - 売上原価 - 販売費及び一般管理費(その他の営業収益・費用を加減する前の利益で、本業の稼ぐ力を測る指標)。IFRS営業利益は、事業利益にその他の営業収益・費用を加減したものです。
事業利益の増減を見ると、新規連結を除く増収効果で47億82百万円、オーストラリア等でステーキレストランを展開するSeagrass Holdco Pty Ltd.(以下、Seagrass)の新規連結で25億84百万円の増益となりました。一方、賃上げ対応ほかのコスト上昇で37億19百万円、広告・販促の強化で4億25百万円の減益要因が生じています。売上収益に対する事業利益の比率は3.5%から4.2%へ改善しました。
通期実績としては、売上収益・事業利益とも過去最高となり、本業は堅調に推移したと評価できます。ただし、業績が低迷したカッパ・クリエイトやアトムを中心に減損損失の計上や繰延税金資産の取り崩し(将来の税負担軽減効果の見直し)を行い、当期利益は前期比24.0%減の17億13百万円にとどまりました。一部子会社の収益改善が今後の課題として残っています。
2事業別分析:転職者が活躍できるフィールド
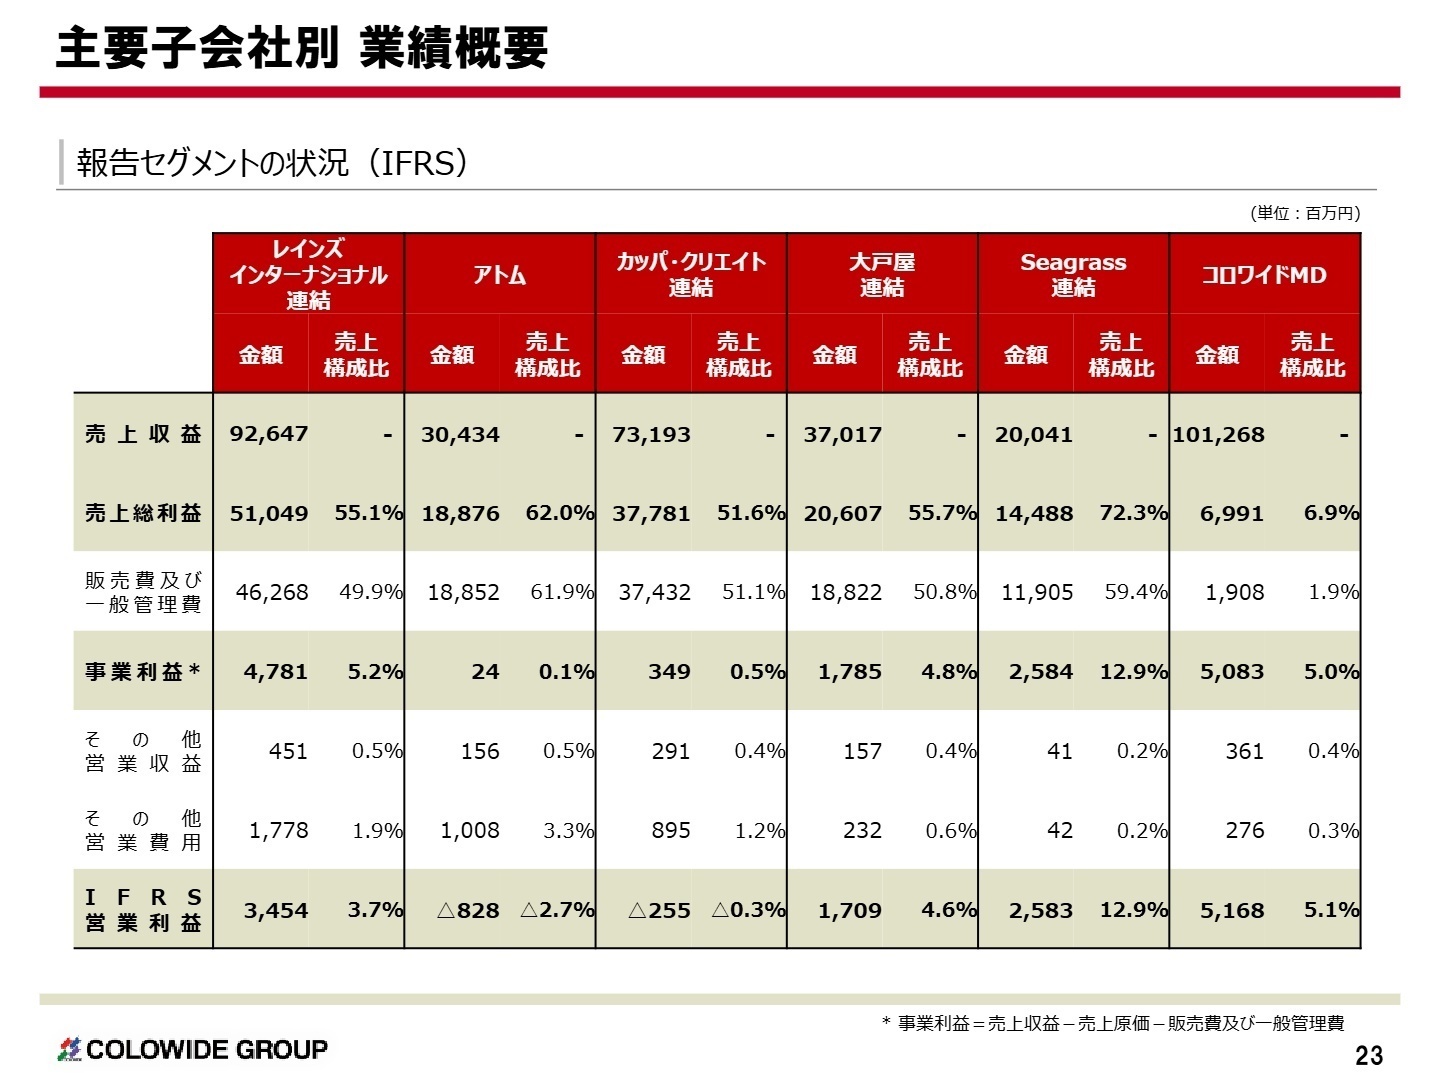
出典:株式会社コロワイド 2026年3月期の業績に関する説明資料 P.23
レインズインターナショナル
事業内容:「牛角」「温野菜」「土間土間」「FRESHNESS BURGER」などを国内外で展開し、直営店の運営とフランチャイズ(FC)本部事業を行っています。
業績推移:売上収益は926億47百万円(前期比0.3%増)と横ばい、事業利益は47億81百万円(同20.2%減)と減益でした。直営店舗数は272店舗から309店舗へ増加しています。
注目ポイント:中心販売価格帯を据え置いたグランドメニュー変更や、メディア露出・コラボ企画で来店動機を高めています。来期は価格感度が高い顧客層に向けた「低価格の食べ放題」や「アルコールが楽しめるセット」を活用し、事業利益63億88百万円(同33.6%増)を計画。フードコート向け業態「牛角焼肉食堂」は国内89店舗に広がっており、業態開発と販促企画の両面で専門人材が求められます。
アトム
事業内容:「ステーキ宮」「にぎりの徳兵衛」「カルビ大将」などのレストラン業態を、直営店とFC本部事業で展開しています。
業績推移:売上収益は304億34百万円(前期比14.3%減)。事業利益は24百万円と前期の56百万円の損失から黒字化したものの、低水準にとどまりました。
注目ポイント:主力の「ステーキ宮」では新TVCMでブランド認知を高め、「にぎりの徳兵衛」は旬の期間限定メニューが好評で順調に推移しています。競争環境が激化する焼肉業態「カルビ大将」では国産牛食べ放題などの集客企画を実施。来期は事業利益10億43百万円への回復を計画しており、業績の立て直しを現場から担う人材が重要になります。
カッパ・クリエイト
事業内容:国内及び海外で「かっぱ寿司」などのレストランを運営するほか、寿司・調理パン等のデリカ事業を行っています。
業績推移:売上収益は731億93百万円と前期並み、事業利益は3億49百万円(前期比77.0%減)と大幅な減益となり、減損損失計上の中心となった会社の一つです。
注目ポイント:平日の集客強化策として「食べ放題」の平日価格や税込90円メニューが好評です。来期は都市型モデルのブラッシュアップと人口動態に応じた出店戦略で店舗網を最適化し、海外ではインドネシアのモールを中心とした出店モデルを韓国などへ展開する方針です。事業利益10億95百万円(同213.8%増)を計画しており、収益改善のフェーズに携われる環境です。
大戸屋ホールディングス
事業内容:「大戸屋ごはん処」などの定食業態を国内及び海外で展開し、直営店の運営とFC本部事業を行っています。
業績推移:売上収益は370億17百万円(前期比17.9%増)、事業利益は17億85百万円(同37.2%増)と、大幅な増収増益を達成しました。
注目ポイント:TVCMやトレインビジョン(車内映像広告)でのメディア露出、人気スポーツアニメとのコラボ企画に加え、公式アプリでポイントランクプログラム「大戸屋POINT+」を新たに導入しました。来期は高付加価値メニューによる単価アップで原価・人件費の高騰に対応する方針で、フィリピンへのFC出店など海外展開も進んでいます。顧客接点のデジタル化や商品企画を担う人材の活躍余地が広がっています。
Seagrass Holdco Pty Ltd.(オセアニア等)
事業内容:オーストラリア及びUAEで「6 HEAD」「The Meat & Wine Co」「HUNTER & BARREL」などのステーキレストランを展開しています。
業績推移:2025年6月2日に全株式を取得し、当第1四半期から連結(当期は10か月分)しました。売上収益200億41百万円、事業利益25億84百万円で、事業利益率12.9%はグループ内で最も高い水準です。(注:前年同期は未連結のため単純比較不可)
注目ポイント:取得後に豪州で2店舗を新たに出店しており、1店舗当たりの売上規模が大きくグループ業績に貢献しています。今後はグループがノウハウを持つアジア諸国や中東での出店を後押しするとともに、豪州産牛肉のサプライチェーン網構築による流通収益の強化も目指しています。来期は売上収益268億33百万円を計画しており、新たな地域への展開準備も進んでいます。
コロワイドMD
事業内容:グループで扱う食料品等の商品開発・調達・製造・物流といったマーチャンダイジング(MD:商品の企画から供給までの一連の機能)全般を担っています。
業績推移:売上収益は1,012億68百万円(前期比5.3%増)、事業利益は50億83百万円(同9.1%増)と増収増益でした。
注目ポイント:物価高騰に対応するため、調達の効率化や付加価値の高い食材の計画的な導入を進めています。配送センターを11か所に集約し、「牛角」や「ステーキ宮」などの肉加工をはじめとした商品の内製化で店舗原価の低減に貢献。神奈川工場・栃木工場では食品安全の認証「JFS-B Plus」を取得しています。来期は工場の稼働率向上で収益力を高める方針です。
その他(給食事業ほか)
事業内容:報告セグメント以外の区分で、㈱ニフスなどの給食事業、㈱シルスマリアの菓子製造・販売、㈱コロワイドダイニングの飲食店運営などが含まれます。
業績推移:売上収益は470億59百万円(前期比10.8%増)、事業利益は20億11百万円と前期の損失から黒字転換しました。給食事業の売上は143億98百万円です。
注目ポイント:給食事業はグループ内の事業を㈱ニフスを中心に再編し、収益構造の改善と業容拡大を進めています。契約拠点は病院77、介護施設309など合計509拠点に広がり、来期は業容拡大を見据えた教育プログラムで人材育成を強化します。「シルスマリア」はバレンタイン催事で過去最高売上を記録し、㈱コロワイドダイニングは町中華業態「甘太郎食堂」を始めるなど新たな挑戦も進んでいます。
地域別:国内
事業内容:焼肉・定食・回転寿司・ステーキ・居酒屋など多様な業態を全国で展開しており、期末店舗数は2,213店舗です。
業績推移:売上収益は2,446億31百万円(前期比3.5%増)、事業利益は79億96百万円(同19.6%増)と2割近い増益でした。
注目ポイント:調達環境の変化や物流課題に対応した仕組みづくりで、グループ各社の競争力強化を図っています。来期はレストラン業態を中心とした新規出店に加え、C-Unitedのグループ入りによるカフェ業態の拡大、既存店の改装・業態転換も進める計画で、店舗網の再構築に関わる人材の需要が見込まれます。
地域別:北米
事業内容:米国を中心に「牛角」などを展開しており、期末店舗数は73店舗です。
業績推移:売上収益は190億33百万円(前期比9.1%増)と増収でしたが、事業利益は4億1百万円(同59.3%減)と大きく減少しました。
注目ポイント:米国ではガバナンス強化による業務効率化を目指してERP(統合基幹業務システム)を導入し、その際に一時的なコスト負担増が発生しました。継続的な減益要因ではない点を押さえておきたいところです。「牛角」は米国での出店に加え、メキシコにもFCで初出店しており、管理体制の整備と出店拡大を並行して進める局面です。
地域別:アジア(中東含む)
事業内容:アジア諸国と中東で「牛角」とその派生業態、「かっぱ寿司」「大戸屋」などを展開し、期末店舗数は328店舗です。
業績推移:売上収益は180億79百万円(前期比18.1%増)、事業利益は18億66百万円(同14.0%増)と2桁の増収増益でした。
注目ポイント:特に注力するインドネシアでは、ノンハラール焼肉(ハラール対応ではない焼肉)の需要を狙った新業態「六角」を出店しました。中東ではフードコート向け業態「GYU BOSS」に加え「牛角」1号店をUAEに出店、台湾やタイでも新規出店を行っており、多国籍での出店・運営を担う人材が求められます。
地域別:オセアニア
事業内容:Seagrassを通じ、オセアニア地域でプレミアムステーキハウスなどを運営しています。期末店舗数は19店舗です。
業績推移:10か月分の連結で売上収益183億46百万円、事業利益22億65百万円を計上し、新たな収益の柱となりました。(注:前年同期は未連結のため単純比較不可)
注目ポイント:店舗別年間売上では「6 HEAD - The Rocks NSW」が約31.4億円と、1店舗当たりの売上規模の大きさが特徴です。プレミアムステーキ業態は豪州と中東で新規出店を進めており、新たな地域への展開も準備しています。高単価業態の運営ノウハウを持つ人材や、グループ横断の出店を支える人材の活躍が期待されます。
3今後の見通しと採用の注目点
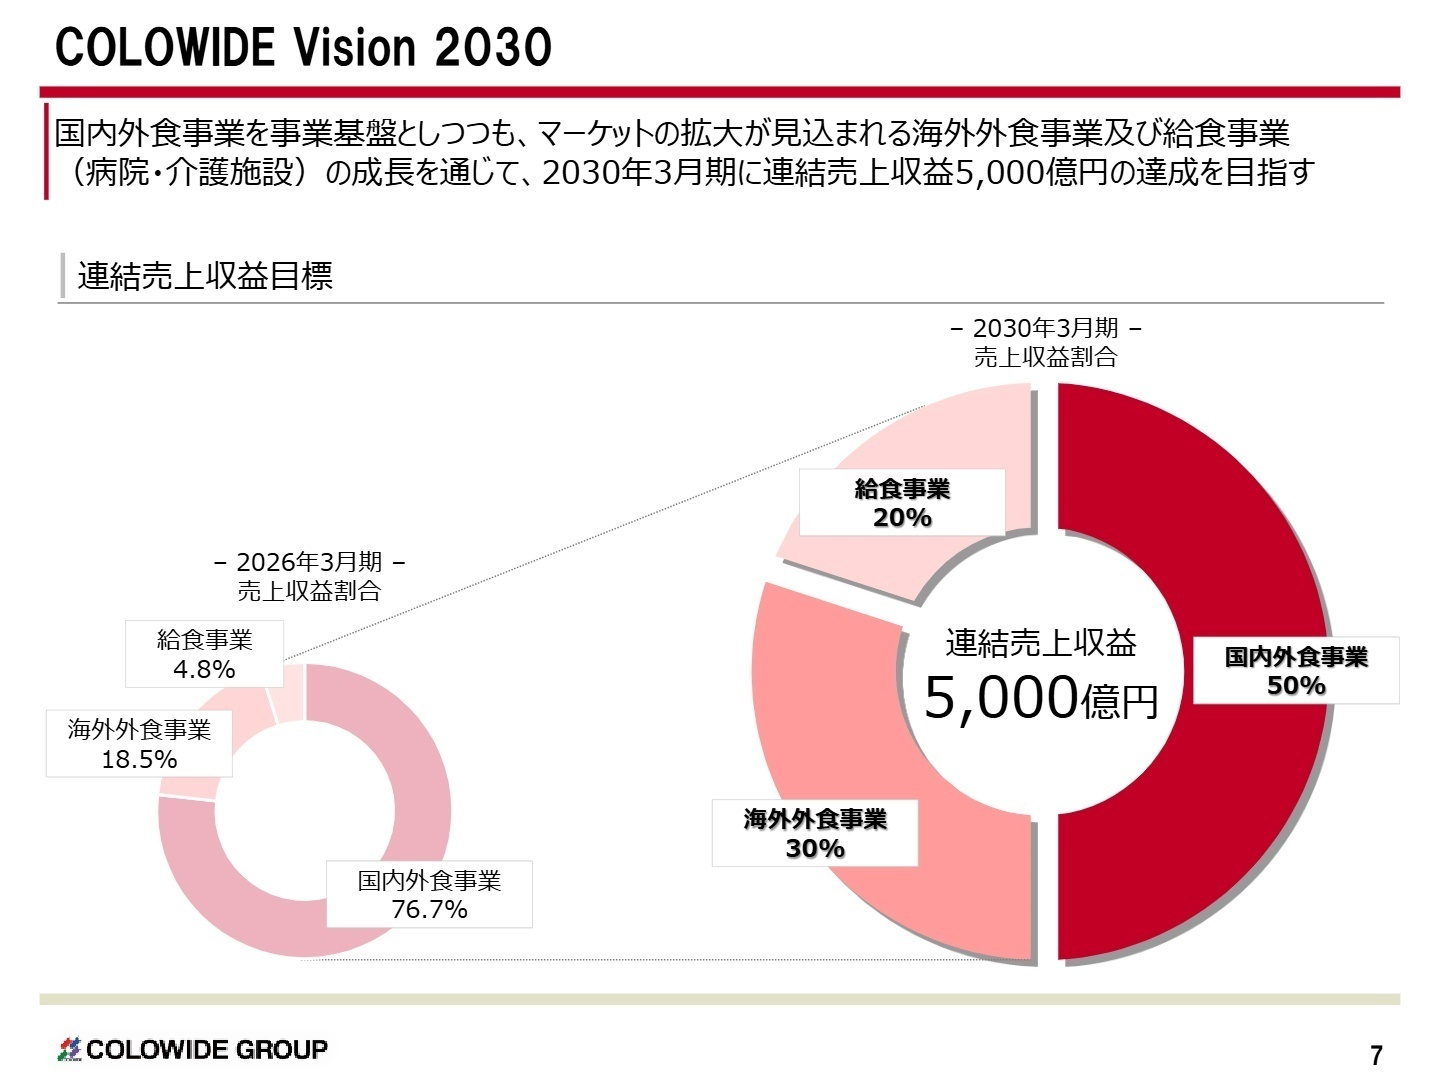
出典:株式会社コロワイド 2026年3月期の業績に関する説明資料 P.7
2027年3月期の連結業績予想は、売上収益3,516億42百万円(前期比17.2%増)、事業利益160億38百万円(同28.0%増)、親会社の所有者に帰属する当期利益26億70百万円(同19.6%増)です。新たに加わるC-Unitedは売上収益393億88百万円を計画しており、前期との単純比較には注意が必要です。なお、為替レートは1ドル=150円を前提としています。
国内ではレストラン業態の新規出店とカフェ業態の拡大、既存店の改装やリロケーション(移転)を進め、海外では「牛角」とその派生業態、「かっぱ寿司」、Seagrassの店舗の出店を加速する方針です。一方で、原材料費や人件費の更なる増加、人手不足といった構造的なコスト上昇圧力は続くと見込まれています。また、M&Aに伴い借入金が増加し、純有利子負債をEBITDA(償却前の利益)で割った倍率は3.1倍から3.9倍へ上昇している点も押さえておきたいところです。
4求職者へのアドバイス
志望動機のヒント
- 焼肉、定食、回転寿司、ステーキ、カフェまで多様な業態ポートフォリオを持ち、業態をまたいだキャリア形成ができる点に魅力を感じた、という切り口が有効です。
- 「COLOWIDE Vision 2030」で海外30%・給食20%への構成転換を掲げており、海外展開や給食事業の成長に携わりたいという意欲は計画と合致します。
- コロワイドMDによる調達・製造・物流の一貫体制に触れ、店舗の裏側から競争力を支える仕組みに関心を示すと、業界理解の深さを伝えられます。
面接での逆質問例
- 「C-Unitedのグループ入りにより、スイーツブランドとの連携や立地情報の共有は、現場レベルでどのように進めていく予定でしょうか。」
- 「Seagrassのプレミアムステーキ業態をアジアや中東へ展開する際、日本側の人材にはどのような役割が期待されていますか。」
- 「賃上げ対応などのコスト上昇が続く中で、店舗の生産性向上に向けて特に力を入れている取り組みを教えてください。」
5転職者が知っておきたい現場のリアル(口コミ)
やはり株主優待が我が社にとっての一番の武器と思います
やはり株主優待が我が社にとっての一番の武器と思います。色々株主優待ランキングでは必ず上位に入って来ており、企業価値も保たれています。
(カスタマーサポート・40代後半・男性) [キャリコネの口コミを読む]社風は仕事がし易く又風通しも比較的良いと思います
社風は仕事がし易く又風通しも比較的良いと思います。時に自分が入社のきっかけは株主優待の充実しているところです。500株保有で年間4万円相当の商品選択や外食等にも利用出来る将来性がある会社と思い入社いたしました。
(カスタマーサポート・40代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社コロワイド 2026年3月期 決算短信〔IFRS〕(連結)
- 株式会社コロワイド 2026年3月期の業績に関する説明資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。