


0編集部が注目した重点ポイント
①はま寿司が売上28.9%増で成長をけん引する
「グローバルはま寿司」の売上高は3,202億円(前年比28.9%増)、営業利益は267億円(同25.4%増)と大きく伸長しました。既存店売上高前年比(開業1年以上の店舗の売上比較)は115.5%と公表5セグメント中で最も高い水準です。当期は132店舗を出店して862店舗(国内664・海外198)となり、売上構成比も25.3%と「グローバルすき家」(24.9%)を上回るグループ最大の売上規模に成長しています。
②海外寿司テイクアウトを新セグメントとして独立させる
当期(2026年3月期)より、従来「グローバルファストフード」に含まれていた海外テイクアウト寿司事業を「グローバル中食」セグメントとして分離し、報告セグメントは7区分に変更されました。同セグメントは売上高2,218億円(5.7%増)、営業利益273億円(7.0%増)と、営業利益額はグループ最大です。前年数値も新区分に組み替えて開示されているため前年比較は可能です。海外事業の位置づけが明確になり、海外店舗開発や事業管理領域でのキャリア機会が見えやすくなったといえます。
③すき家は営業利益62%減から立て直しを図る
「グローバルすき家」は売上高3,144億円(6.3%増)と増収の一方、営業利益は93億円(62.0%減)と大幅な減益となりました。前期末に国内すき家の一部店舗で発生した異物混入事案を受け、清掃の強化や老朽化店舗の計画改装といった安全衛生対策を継続しているほか、牛丼の値下げも実施しています。2027年3月期は営業利益106億円(14.4%増)への回復を計画しており、立て直しの進展が注目されます。
1連結業績ハイライト
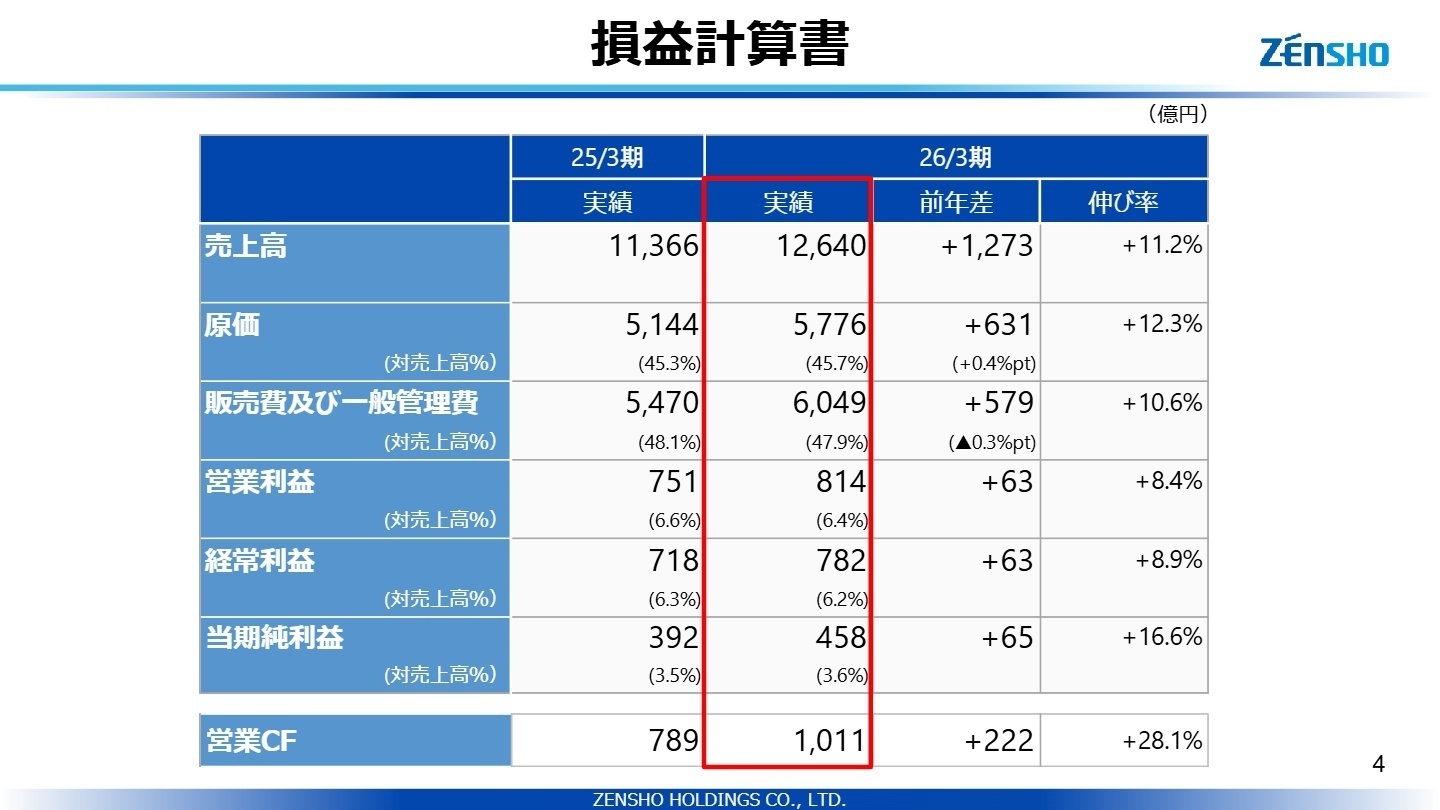
出典:株式会社ゼンショーホールディングス 2026年3月期 決算説明会資料 P.4
売上高
1兆2,640億円
前年比 +11.2%
営業利益
814億円
前年比 +8.4%
経常利益
782億円
前年比 +8.9%
親会社株主に帰属する当期純利益
458億円
前年比 +16.6%
売上高の増加1,273億円のうち、外食事業の既存店で+691億円、出退店で+453億円を上積みしました。営業利益では既存店の売上増が+421億円寄与した一方、原価(▲86億円)、人件費(▲169億円)、販管費(▲205億円)の増加が重荷となり、営業利益率は6.4%と前年(6.6%)から低下しています。決算短信では、コメ価格の高騰や輸入牛肉・水産物などの原材料価格の上昇によるコスト負担増に言及しています。
通期決算のため通期着地で評価すると、全利益段階で前年を上回り、営業CF(営業キャッシュ・フロー:本業で稼いだ現金)も1,011億円(28.1%増)に拡大しており、業績は堅調に推移したといえます。一方で、コスト増による利益率の低下は今後の課題として認識しておきたい点です。
2事業別分析:転職者が活躍できるフィールド
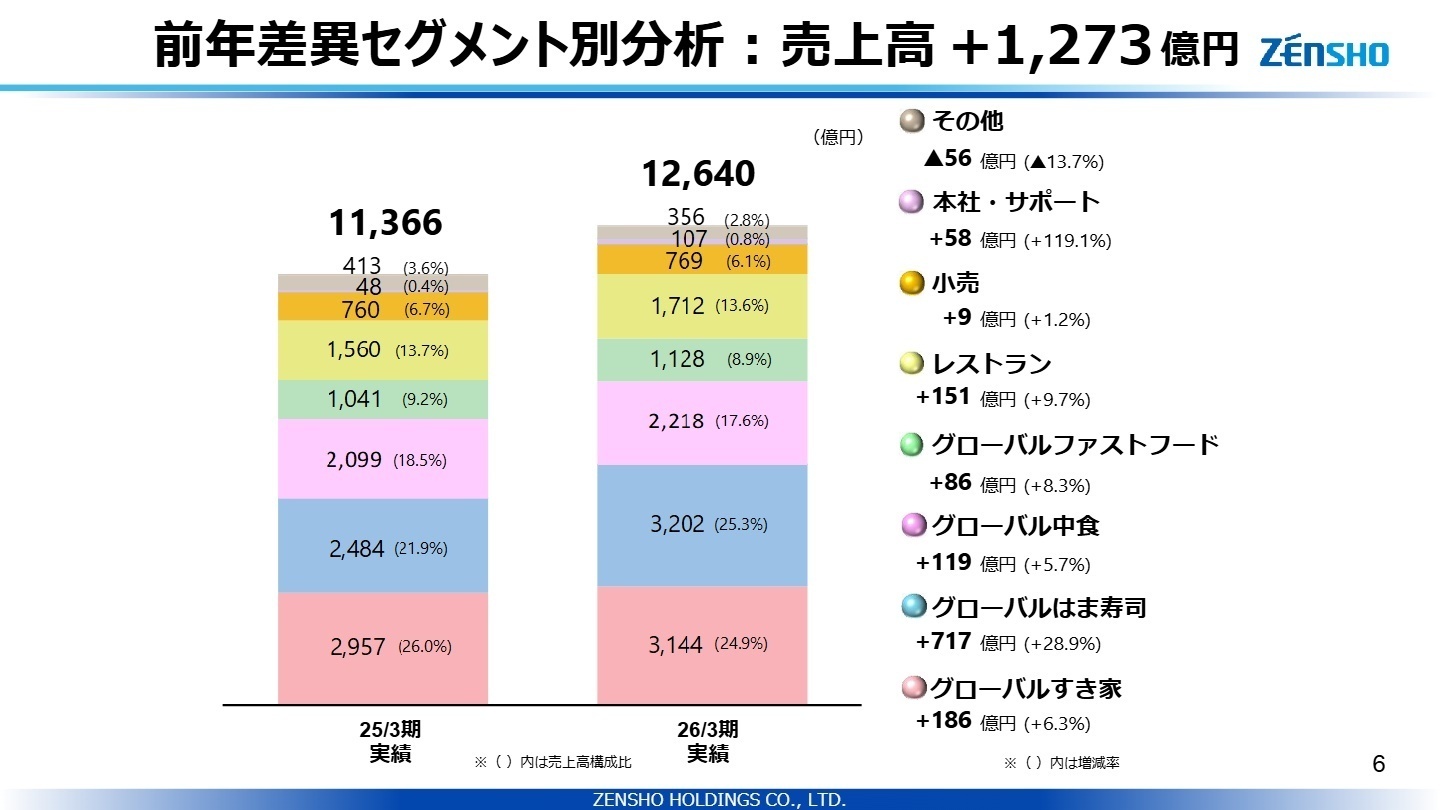
出典:株式会社ゼンショーホールディングス 2026年3月期 決算説明会資料 P.6
グローバルすき家
事業内容:牛丼チェーン「すき家」を日本国内と中国、東南アジア及び中南米に展開。主力の牛丼を中心に手軽な価格で商品を提供しています。
業績推移:売上高3,144億円(6.3%増)、営業利益93億円(62.0%減)。既存店売上高前年比は104.3%。期末店舗数は2,650店舗(国内2,000・海外650)です。
注目ポイント:前期末の異物混入事案を受け、清掃の強化や老朽化店舗の計画改装など安全衛生対策を継続中です。商品面では牛丼の値下げのほか「ナポリタン牛丼」「月見すきやき牛丼」など多彩な商品を投入しました。2027年3月期は売上高391億円増(12.5%増)を計画しており、品質管理と店舗運営の両面を立て直す人材の重要性が高まっています。
グローバルはま寿司
事業内容:寿司チェーン「はま寿司」を日本と中国などに展開。寿司に加え、麺類やデザートなどサイドメニューも充実させています。
業績推移:売上高3,202億円(28.9%増)、営業利益267億円(25.4%増)。既存店売上高前年比は115.5%。132店舗出店で862店舗となりました。
注目ポイント:2019年比の既存店売上高は26年3月期累計で170.6%と、セグメント別で最も高い伸びを示しています。2027年3月期も売上高791億円増(24.7%増)とグループ最大の増収額を計画しており、国内外での出店加速を支える店舗開発や、増える店舗を運営する店長・マネジャー層の需要が続くと考えられます。
グローバル中食
事業内容:「AFC(ZENSHI)」「SNOWFOX」「YO!」「Bento」「Sushi Circle」などのブランドで、主として欧米で寿司等のテイクアウト商品を提供しています。
業績推移:売上高2,218億円(5.7%増)、営業利益273億円(7.0%増)。営業利益率は12.3%とグループ内で高水準です。(注:当期より新設のセグメントで、前年数値は新区分で組み替え済み)
注目ポイント:収益性や立地条件を踏まえた店舗ポートフォリオの最適化を目的に、761店舗出店・1,306店舗退店という戦略的な出退店を実施し、期末は8,970店舗(FC=フランチャイズ8,102店舗含む)となりました。中食(持ち帰って食べる食事)の多店舗をFC中心に運営するモデルのため、海外でのFC管理や出退店判断を担う人材が重要になります。
グローバルファストフード
事業内容:和食ファストフード「なか卯」のほか、「ゼッテリア」「かつ庵」「久兵衛屋」「The Chicken Rice Shop」などを展開しています。
業績推移:売上高1,128億円(8.3%増)、営業利益33億円(7.3%減)。既存店売上高前年比は109.2%。期末店舗数は1,145店舗です。
注目ポイント:各業態の特性や成長性を踏まえた業態構成の見直しを進めており、ハンバーガーチェーン「ゼッテリア」への転換出店を推進する一方、「瀬戸うどん」と「モリバコーヒー」は全店閉店しました。2027年3月期は営業利益41億円(24.7%増)を計画しており、業態転換や店舗運営の効率化を推進できる人材が求められる局面です。
レストラン
事業内容:ファミリーレストラン「ココス」をはじめ、「ジョリーパスタ」「ビッグボーイ」「熟成焼肉いちばん」「オリーブの丘」「華屋与兵衛」などを展開しています。
業績推移:売上高1,712億円(9.7%増)、営業利益129億円(14.1%増)。既存店売上高前年比は109.8%。期末店舗数は1,181店舗です。
注目ポイント:「ココス」では季節感を重視したフェアメニューの積極導入、専門店にも負けない本格的な味の追求、サービス水準の向上に取り組んでいます。2019年比の既存店売上高も154.7%と高く、2027年3月期も営業利益144億円(11.5%増)を計画。商品力と接客品質で客数を伸ばすモデルのため、メニュー開発や店舗サービスの質を高める人材が活躍しやすい領域です。
小売
事業内容:北関東中心のスーパーマーケット「マルヤ」「ジョイフーズ」のほか、青果販売等の「ユナイテッドベジーズ」などを展開しています。
業績推移:売上高769億円(1.2%増)、営業損失10億円(前年は営業損失17億円)と赤字幅が縮小しました。期末店舗数は120店舗です。
注目ポイント:既存店売上高前年比は103.1%と堅調です。2027年3月期は売上高839億円(9.1%増)、営業利益3億円と黒字化を計画しています。黒字化の実現に向けて、売場づくりや店舗運営の改善を担う人材の役割が大きいセグメントです。
本社・サポート
事業内容:食品の製造・加工を担う㈱GFF、物流機能を担う㈱グローバルフレッシュサプライ、備品・ユニフォーム等を調達する㈱グローバルテーブルサプライなどが含まれます。
業績推移:外部顧客への売上高107億円(119.1%増)、営業利益27億円(前年は営業損失74億円)と黒字転換しました。
注目ポイント:同社グループは食材調達から製造、物流、店舗販売まで一貫して設計・運営するMMD(マス・マーチャンダイジング・システム)の強化を掲げており、製造・物流・調達を担うこのセグメントはMMDの土台にあたります。グループ全体の店舗拡大を支える機能として、サプライチェーンの専門人材が必要とされています。
3今後の見通しと採用の注目点
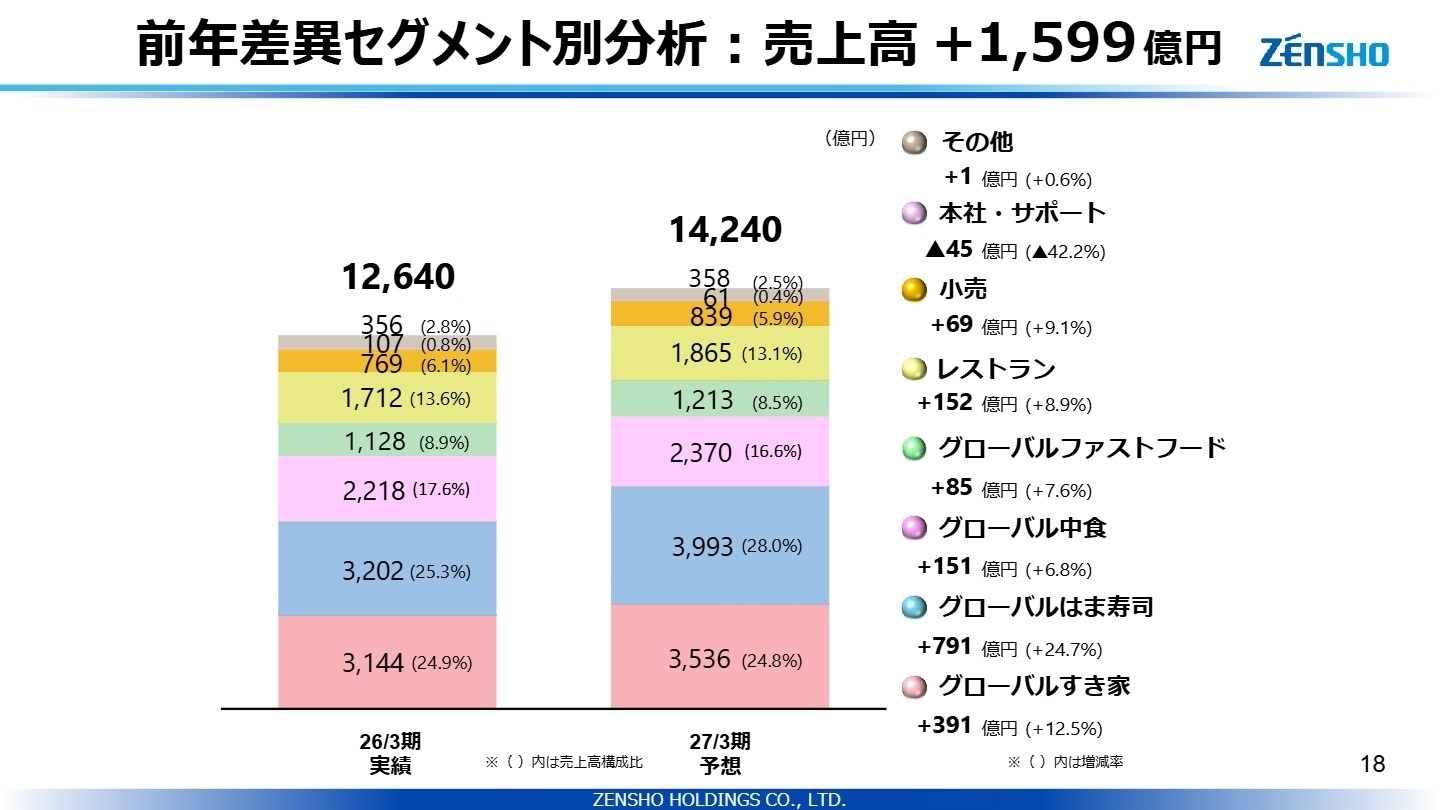
出典:株式会社ゼンショーホールディングス 2026年3月期 決算説明会資料 P.18
2027年3月期は売上高1兆4,240億円(12.7%増)、営業利益920億円(13.0%増)、純利益500億円(9.1%増)を見込みます。増収の柱は「グローバルはま寿司」(+791億円)と「グローバルすき家」(+391億円)です。出店計画は1,319店舗(国内145・海外1,174)と当期の1,042店舗を上回り、期末店舗数は15,923店舗、設備投資額は920億円を計画しています。2026年3月末時点で14,947店舗のうち日本は4,863店舗にとどまり、北米7,459店舗、欧州1,113店舗、アジア1,062店舗など海外が過半を占めます。
一方で、経常利益は7.3%増と営業利益より伸びが小さく、第2四半期累計では経常利益1.6%増にとどまる計画です。決算短信では、中東をはじめとする地政学的リスク、米国の通商政策動向、為替相場及び金融市場の変動、原材料・エネルギーコストの上昇を先行きの不透明要因に挙げています(為替影響の金額は資料に記載なし)。また、連結子会社Pocino Foods Company(外販製造卸売事業)は経営資源の集中と選択により解散・清算を決定しました。財務面では第1回社債型種類株式の発行などにより自己資本比率が35.5%(前年29.5%)に上昇しており、年間配当も75円から80円への増配を予定しています。
4求職者へのアドバイス
志望動機のヒント
- 食材調達から製造、物流、店舗販売まで一貫して設計・運営するMMD(マス・マーチャンダイジング・システム)に共感し、「食のインフラ」を支える一員として貢献したいという軸は、どの職種でも説得力を持ちます。
- 店舗の過半が海外にあり、2027年3月期も海外1,174店舗の出店を計画している点を踏まえ、グローバルな事業拡大に携わりたいという動機を具体化できます。
- すき家の安全衛生対策や、ファストフードの業態見直しなど、変革期にある事業に自らの経験をどう生かせるかを語ると、他の候補者との差別化につながります。
面接での逆質問例
- 「グローバル中食」が独立したセグメントになったことで、海外事業の管理体制や人材配置にはどのような変化がありましたか。
- はま寿司の高い成長を支えている要因を、現場ではどのように捉えていますか。他ブランドへ横展開している取り組みはありますか。
- 原材料価格の上昇が続く中で、MMDの強化として今後特に力を入れていく領域(調達・製造・物流など)はどこですか。
5転職者が知っておきたい現場のリアル(口コミ)
特に差は無いように思う
特に差は無いように思う。 とにかく実力主義なので、結果さえ出せば誰でも出世可能。 多少の学歴は暗黙の了解で必要かと思いますが。
(代理店営業・20代前半・女性) [キャリコネの口コミを読む]女性が長く続けるのは厳しいと感じた
店舗に配属されてしまうと、自己犠牲が良しとされる風潮のため、女性が長く続けるのは厳しいと感じた。 また、力のいる作業や水道修理等何でも担わなくてはいけないため、女性には厳しいとよく思う場面が多かった。 ただ、内勤の場合は子育て等にも理解があるようなので、結婚すると異動を希望して決まった時間の仕事に変わる人が多い印象です。
(代理店営業・20代前半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明会資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。