


0編集部が注目した重点ポイント
①スペシャリティ医薬品流通受託の売上が47.6%伸びる
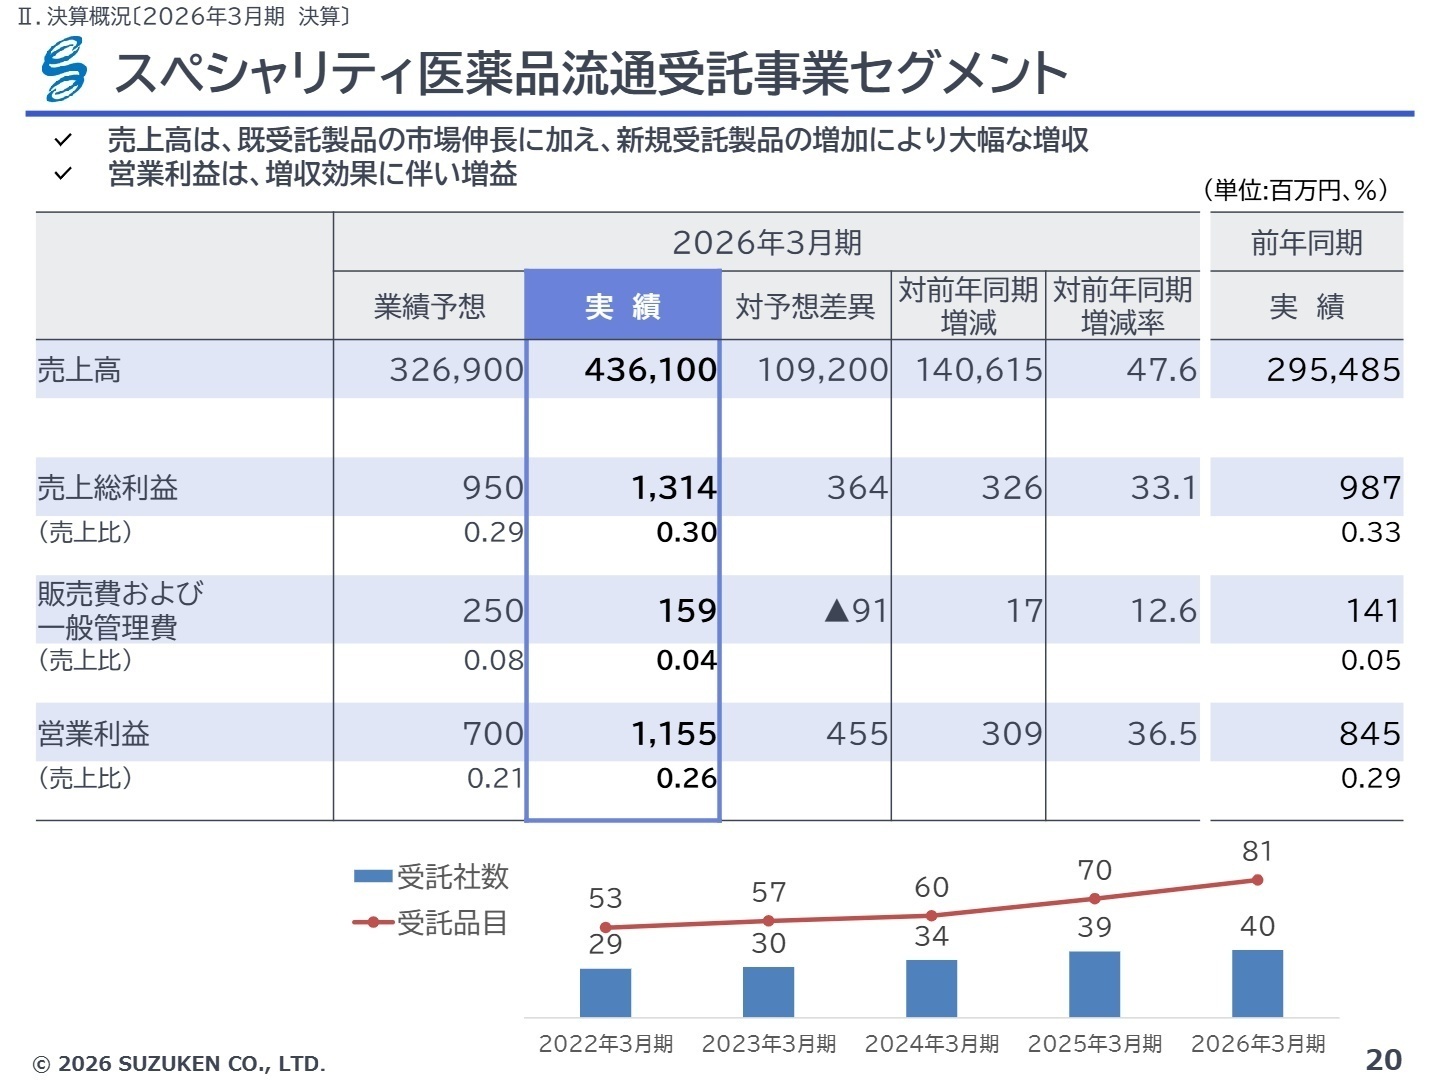
希少疾患治療薬など厳格な流通管理が必要な医薬品をメーカーから受託するスペシャリティ医薬品流通受託事業の売上高は4,361億円(前期比47.6%増)に拡大しました。新規受託の獲得と既存受託品の増加が寄与し、連結売上高は2兆4,866億円(同3.6%増)、純利益は381億円(同10.6%増)となりました。
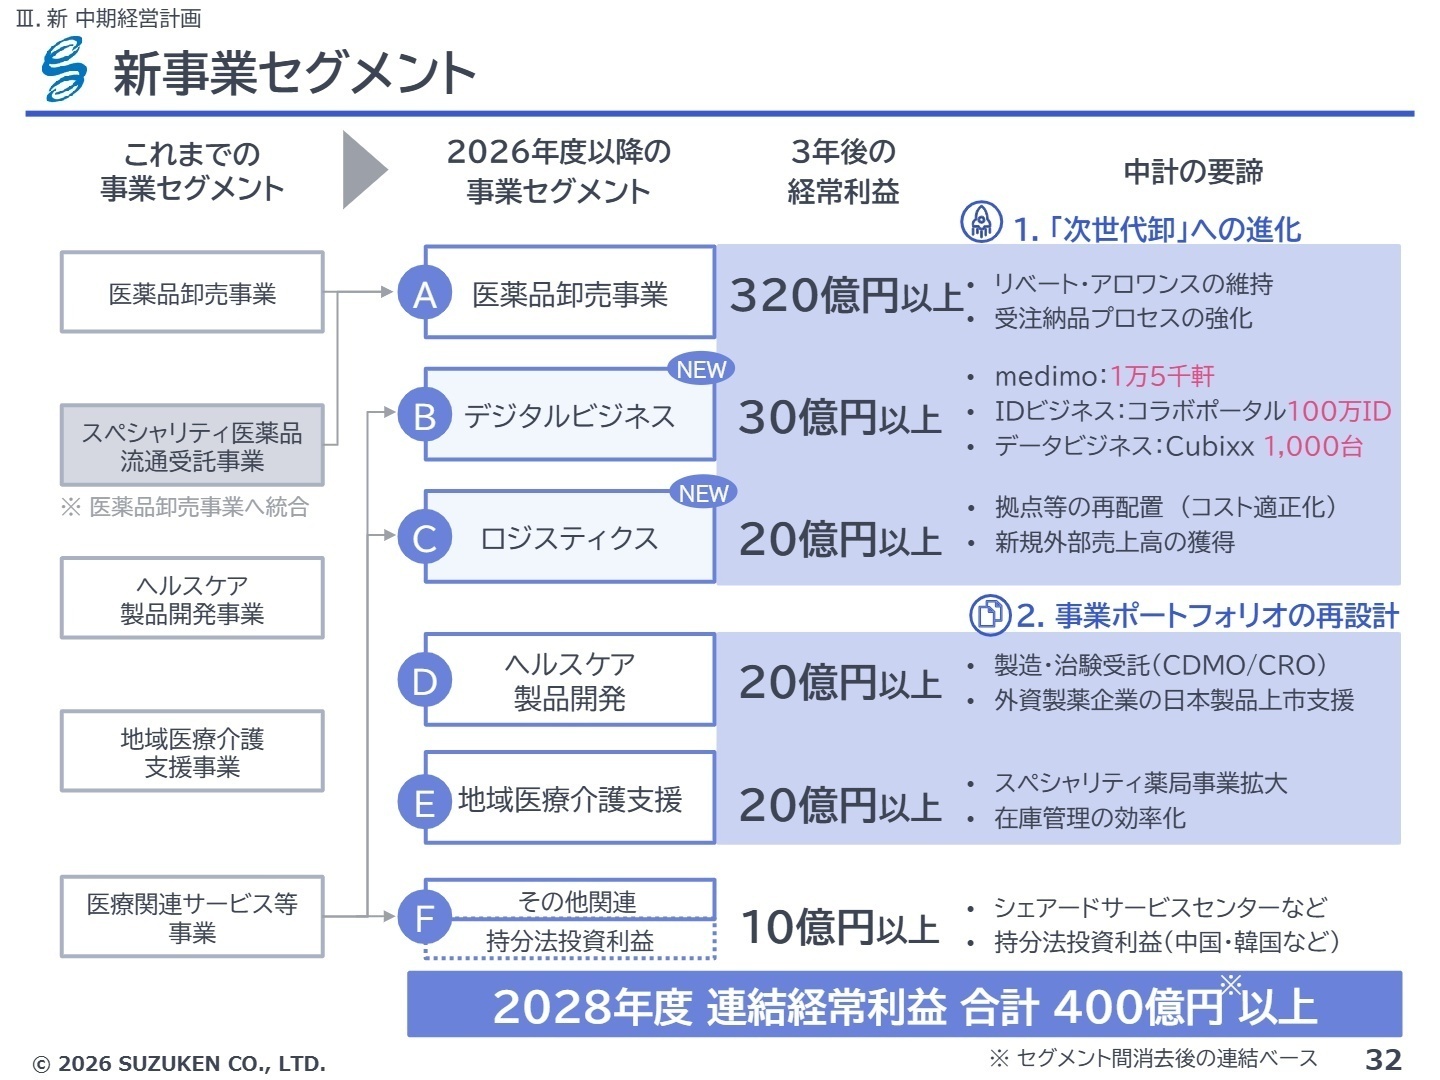
②2027年3月期から報告セグメントを6区分へ再編する
2027年3月期より報告セグメントを再編し、「デジタルビジネス」「ロジスティクス」を新設、スペシャリティ医薬品流通受託事業は医薬品卸売事業へ統合されます。新旧セグメントで対象会社が異なるため、前期比は参考値扱いとなる点に注意が必要です。デジタルや物流を独立した事業として伸ばす方針で、これらの領域でのキャリア機会が拡大する可能性があります。
③新中計で連結売上高2.7兆円以上を目指し「次世代卸」へ進化する
2027年3月期に始まる新中期経営計画では「第3の創業」として「健康創造事業体」を掲げ、2029年3月期に連結売上高2.7兆円以上、ROE(自己資本利益率)7.0%以上を目標としました。物流・金融・情報提供などの「機能」をそれぞれ事業化し、従来のマージンビジネスからフィー・ビジネス(サービス対価型の収益)への転換を図ります。
1連結業績ハイライト
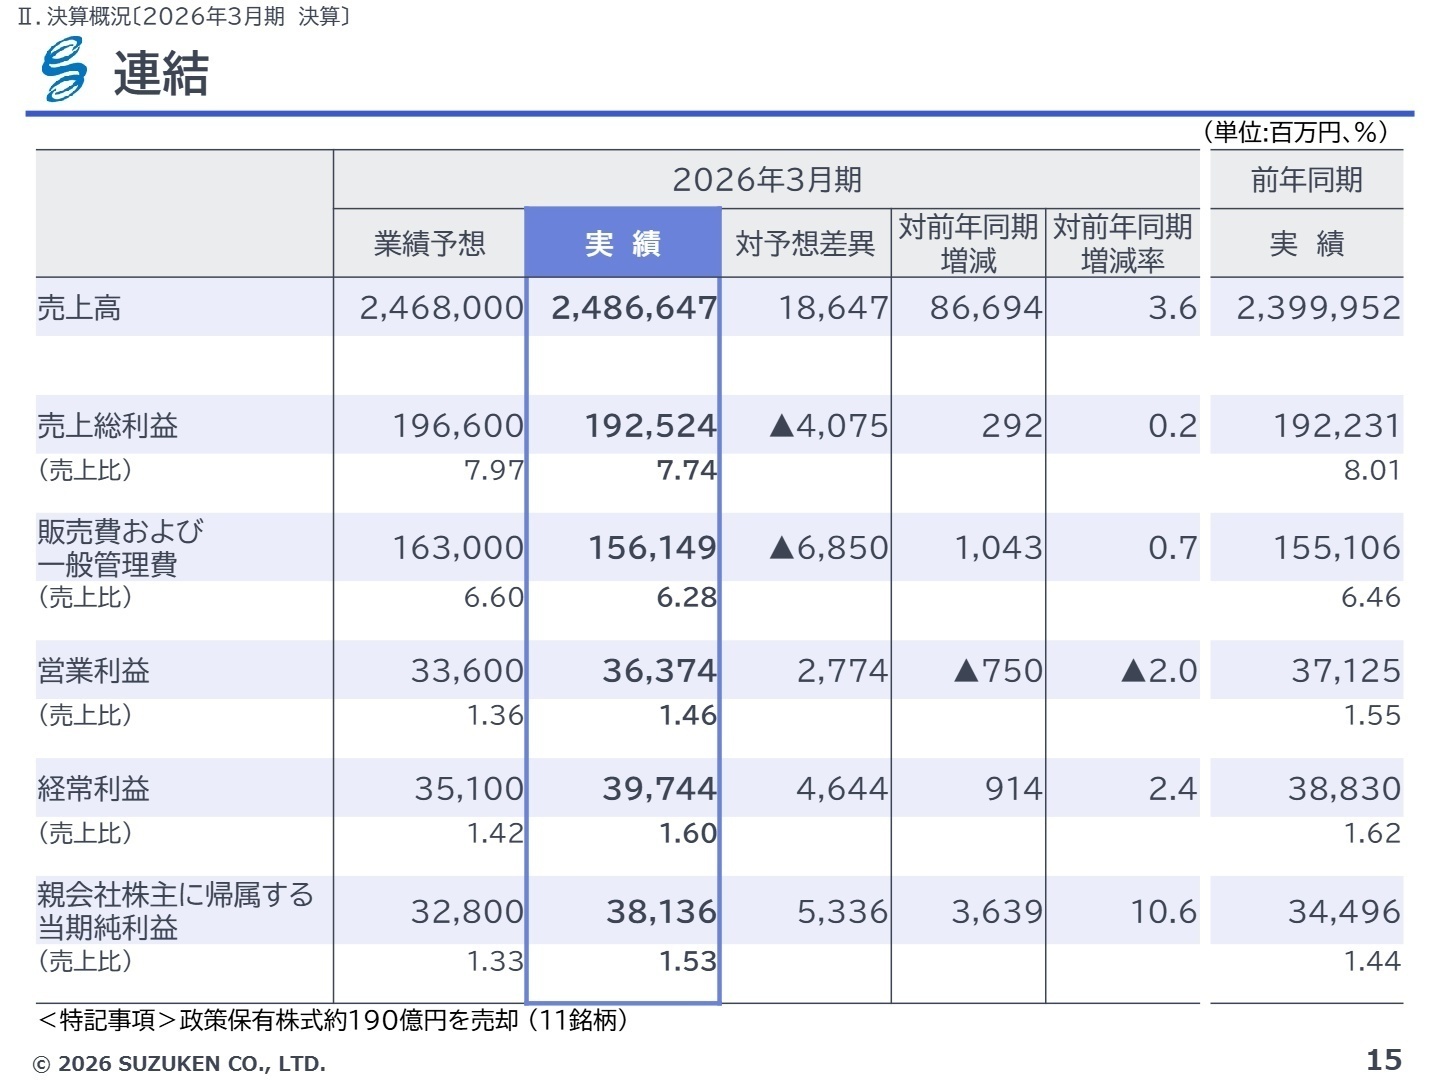
出典:株式会社スズケン 2026年3月期 決算説明会資料 P.15
売上高
2兆4,866億円
前期比 +3.6%
営業利益
363億円
前期比 ▲2.0%
経常利益
397億円
前期比 +2.4%
親会社株主に帰属する当期純利益
381億円
前期比 +10.6%
売上高は、卸売事業のコロナ関連商材の売上高が前期比48.2%減と縮小したものの、スペシャリティ医薬品流通の新規受託獲得などで増収となりました。営業利益は仕入価格の上昇に加え、外部委託費などの営業費が増えたことで減益です。一方、卸売事業でコロナ関連商材を除くと営業利益は前期比15.9%増と、本業の収益力は改善しています。なお純利益の増益には、政策保有株式(取引関係などを理由に保有する他社株式)11銘柄の売却による投資有価証券売却益155億81百万円という特別利益(一時的な利益)が含まれる点に留意が必要です。
期初の業績予想に対する達成率は、売上高100.8%、営業利益108.3%、純利益116.3%と全項目で予想を上回り、通期として順調な着地となりました。
2事業別分析:転職者が活躍できるフィールド
出典:株式会社スズケン 2026年3月期 決算説明会資料 P.20
医薬品卸売事業
事業内容
スズケン、サンキ、アスティス、翔薬、ナカノ薬品、スズケン岩手、スズケン沖縄薬品、エス・ディ・ロジが、医療用医薬品や医療機器・材料等を販売する中核事業です。
業績推移
売上高2兆4,010億円(前期比3.8%増)、営業利益314億円(同1.4%減)。コロナ関連商材を除くと営業利益は同15.9%増です。
注目ポイント
流通改善ガイドラインの遵守と利益重視の経営を進め、基礎的医薬品・スペシャリティ医薬品等の「別枠交渉」を粘り強く実施してきました。新中計ではMS(医薬品卸の営業担当者)に加え、AIアバターが情報提供する「AI-MS」やEPファーマラインのコールセンターを組み合わせたマルチチャネル営業を推進します。リアルとデジタルを掛け合わせた提案力が求められます。
ヘルスケア製品開発事業
事業内容
三和化学研究所が医療用医薬品の研究開発・製造・販売を、ケンツメディコが医療機器・材料の製造を担います。
業績推移
売上高516億円(前期比1.9%減)、営業利益8億30百万円(同56.6%減)。薬価改定の影響に加え、研究開発費が増加しました。
注目ポイント
減益の主因は先端巨大症および下垂体性巨人症治療薬「Paltusotine」の開発進展による研究開発費の増加で、製造販売承認申請を開始しています。新中計では自社の開発・申請ノウハウや製造技術を他社に開放するCDMO(医薬品の製造受託)/CRO(治験受託)モデルを本格化し、武州製薬や東和薬品との連携も強化します。
地域医療介護支援事業
事業内容
ユニスマイルが保険薬局を、サンキ・ウエルビィとエスケアメイトが介護サービスを、メディケアコラボが医療介護支援を展開します。
業績推移
売上高939億円(前期比0.5%減)、営業利益15億49百万円(同20.0%増)。閉局によりグループ保険薬局は515店舗(前期比19店舗減)となりました。
注目ポイント
新中計では物流センターに併設する複合型薬局を展開し、一包化調剤やスペシャリティ医薬品に特化した調剤を担う「薬局支援薬局」として地域医療へ貢献する方針です。無菌調剤室や専門薬剤師による高度なフォローも打ち出しており、専門性を発揮したい薬剤師の活躍の場が広がります。
スペシャリティ医薬品流通受託事業
事業内容
エス・ディ・コラボが、希少疾患治療薬など厳格な品質管理・流通管理が必要な医薬品の流通を医薬品メーカーから受託します。
業績推移
売上高4,361億円(前期比47.6%増)、営業利益11億55百万円(同36.5%増)。売上高のほとんどは医薬品卸売事業との内部取引です。
注目ポイント
スペシャリティ医薬品トレーサビリティシステム「キュービックス」は、がん拠点病院の半数以上、国立大学病院の8割程度に導入が進んでいます。2027年3月期より医薬品卸売事業へ統合され、スペシャリティ医薬品の売上高は4,976億円を計画しており、品質管理と流通管理を担う専門人材の重要性が増しています。
医療関連サービス等事業
事業内容
中央運輸やエス・ディ・コラボによる医薬品メーカーの物流受託と、コラボスクエアによるデジタルヘルスサービスの提供を担います。
業績推移
売上高429億円(前期比1.8%増)、営業利益12億76百万円(同21.6%増)。外部ロジスティクス事業の売上高は340億円です。
注目ポイント
2026年4月にエス・ディ・コラボの会社分割によりコラボクリエイトを設立し、パートナー企業と協業する「ノンアセット型」の総合提案企業として、既存のメーカー物流以外で今期20億円の売上獲得を目指します。医療・介護従事者向けポータル「コラボポータル」は約45万IDに達し、2029年3月期までに100万IDを目標としています。
3今後の見通しと採用の注目点
出典:株式会社スズケン 2026年3月期 決算説明会資料 P.32
2027年3月期の連結業績予想は、売上高2兆5,630億円(前期比3.1%増)、営業利益312億円(同14.2%減)、純利益250億円(同34.4%減)です。主な要因は賃金や物価上昇などのコスト増で、2026年2月に完全子会社化したmedimo(生成AIで診察時の会話からカルテ案を作成する医療文書作成SaaS)の業績が加わる新設のデジタルビジネスセグメントは、営業赤字11億50百万円を見込みます。一方で新中計では2028年度に連結経常利益400億円以上を掲げ、デジタルビジネス30億円以上、ロジスティクス20億円以上と新領域の利益貢献を計画しています。社内でもデジタルCoE(社内の専門家チーム)を設け、生成AIなどの活用で業務量3分の1削減を目指しており、デジタル・AI人材の需要は高まる見込みです。
4求職者へのアドバイス
志望動機のヒント
- 医薬品卸売事業から「健康創造事業体」への変革を掲げる「第3の創業」に共感し、医薬品の安定供給という社会インフラを支えながら新たな価値創出に挑戦したい点を伝える。
- スペシャリティ医薬品流通受託の売上高が前期比47.6%増と伸びるなか、厳格な品質管理が求められる流通を支える専門性を活かしたいという視点を示す。
- 機能を事業化する「次世代卸」への進化や、medimo・コラボポータルを軸としたデジタルビジネスの拡大に、自身のデジタルやAIの経験で貢献したい意欲を語る。
面接での逆質問例
- 機能を事業化する「次世代卸」への進化に伴い、MSの役割や求められるスキルはどのように変わっていくのでしょうか。
- 新設のデジタルビジネスセグメントでは、コラボポータル100万IDの達成に向けて、どのような経験を持つ人材を求めていますか。
- サクセッションプログラムで示された営業からロジスティクスやデジタル子会社へのジョブローテーションは、中途入社者にも機会がありますか。
5転職者が知っておきたい現場のリアル(口コミ)
研修制度は希望者に対して柔軟
研修制度は希望者に対して柔軟に対応しており、スキルアップの機会が豊富です。営業職では、病院や薬局などの特定の顧客を担当するため、訪問先に迷うことがなく、効率的に業務を進められます。
(コンサルティング営業・30代前半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社スズケン 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社スズケン 2026年3月期 決算説明会資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。