


0 編集部が注目した重点ポイント
①営業利益が前年比23.0%増と大幅伸長を達成
2026年3月期の連結営業利益は前年比23.0%増の35,966百万円に達し、計画を上回る進捗を示しました。家賃単価の上昇と入居率の改善に加え、コスト構造の適正化が進んだことで収益性が向上しています。賃貸管理基盤の強化に伴い、5期連続の営業黒字を達成しており、安定した事業基盤の再構築が進んでいます。
②開発事業が本格再開し通期計画を超過達成
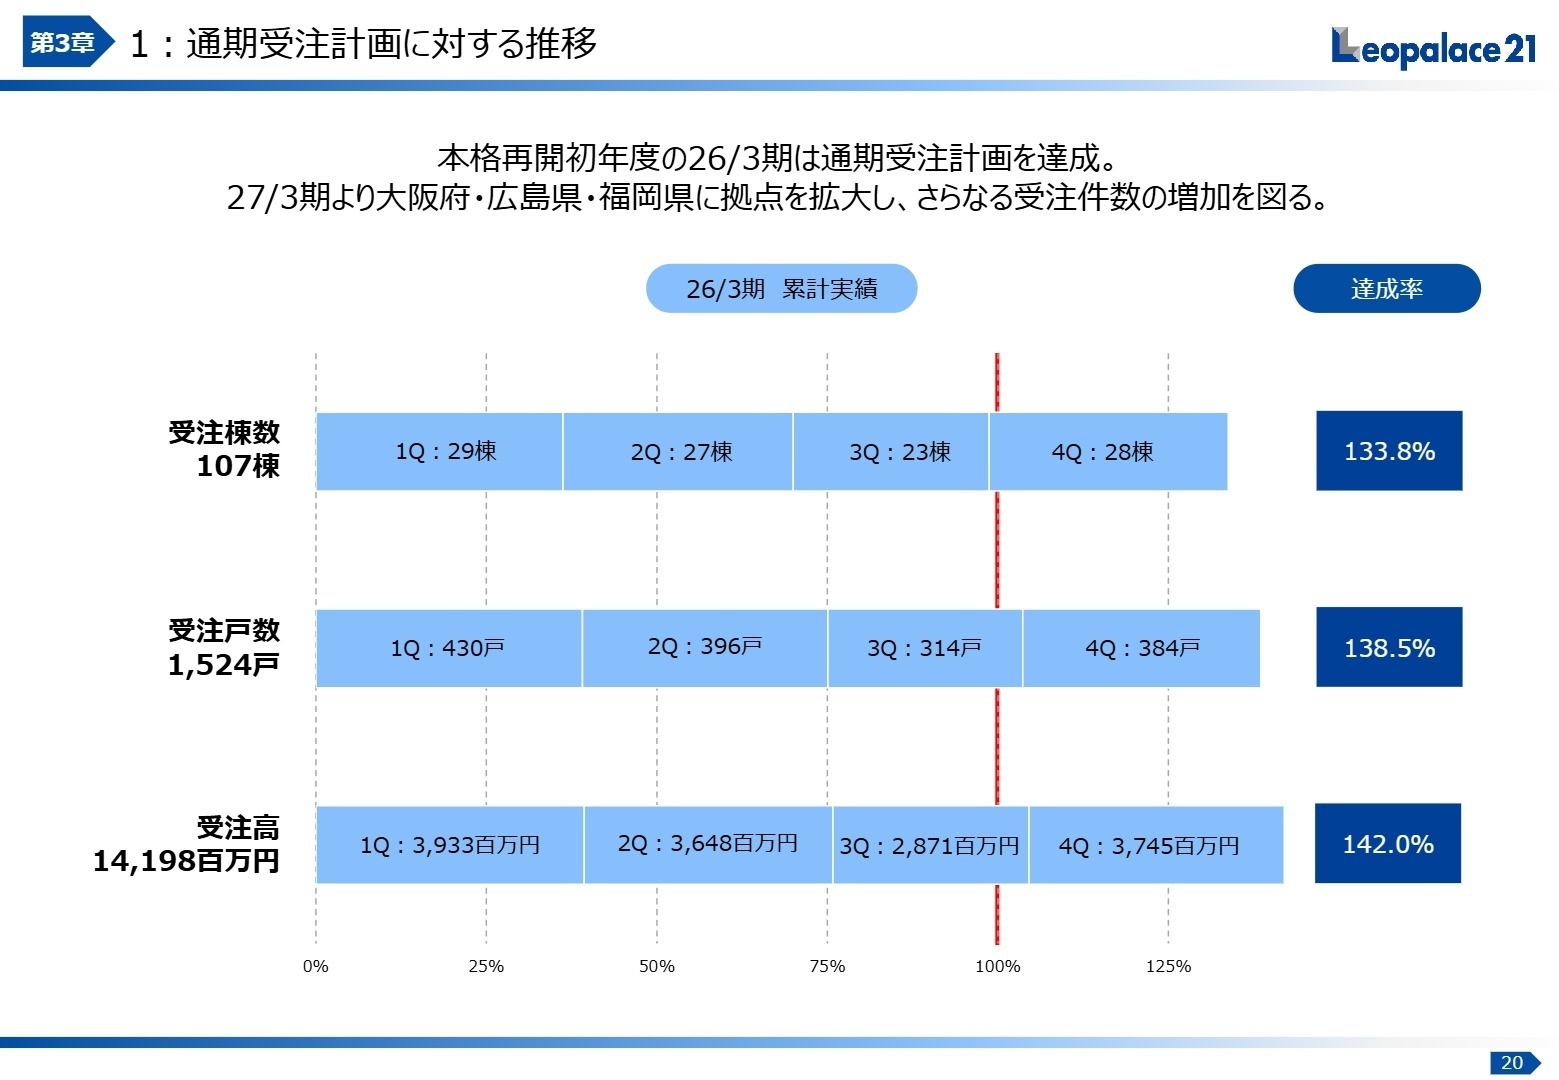
本格再開初年度となった開発事業において、受注棟数107棟(達成率133.8%)、受注戸数1,524戸、受注高14,198百万円(達成率142.0%)とすべての計画を大幅に超過達成しました。2027年3月期からは大阪府・広島県・福岡県へ拠点を拡大する予定であり、建築請負・開発領域でのキャリア機会が拡大しています。
③2026年4月よりシルバー事業を新設子会社へ分社化
構造的変化として、新設した完全子会社の株式会社アズ・レジデンスに対して、2026年4月1日付でシルバー事業を簡易吸収分割により移転しました。事業の意思決定迅速化と専門性強化を企図した組織再編であり、介護・シニア関連事業における組織運営体制の刷新が進められています。
1 連結業績ハイライト
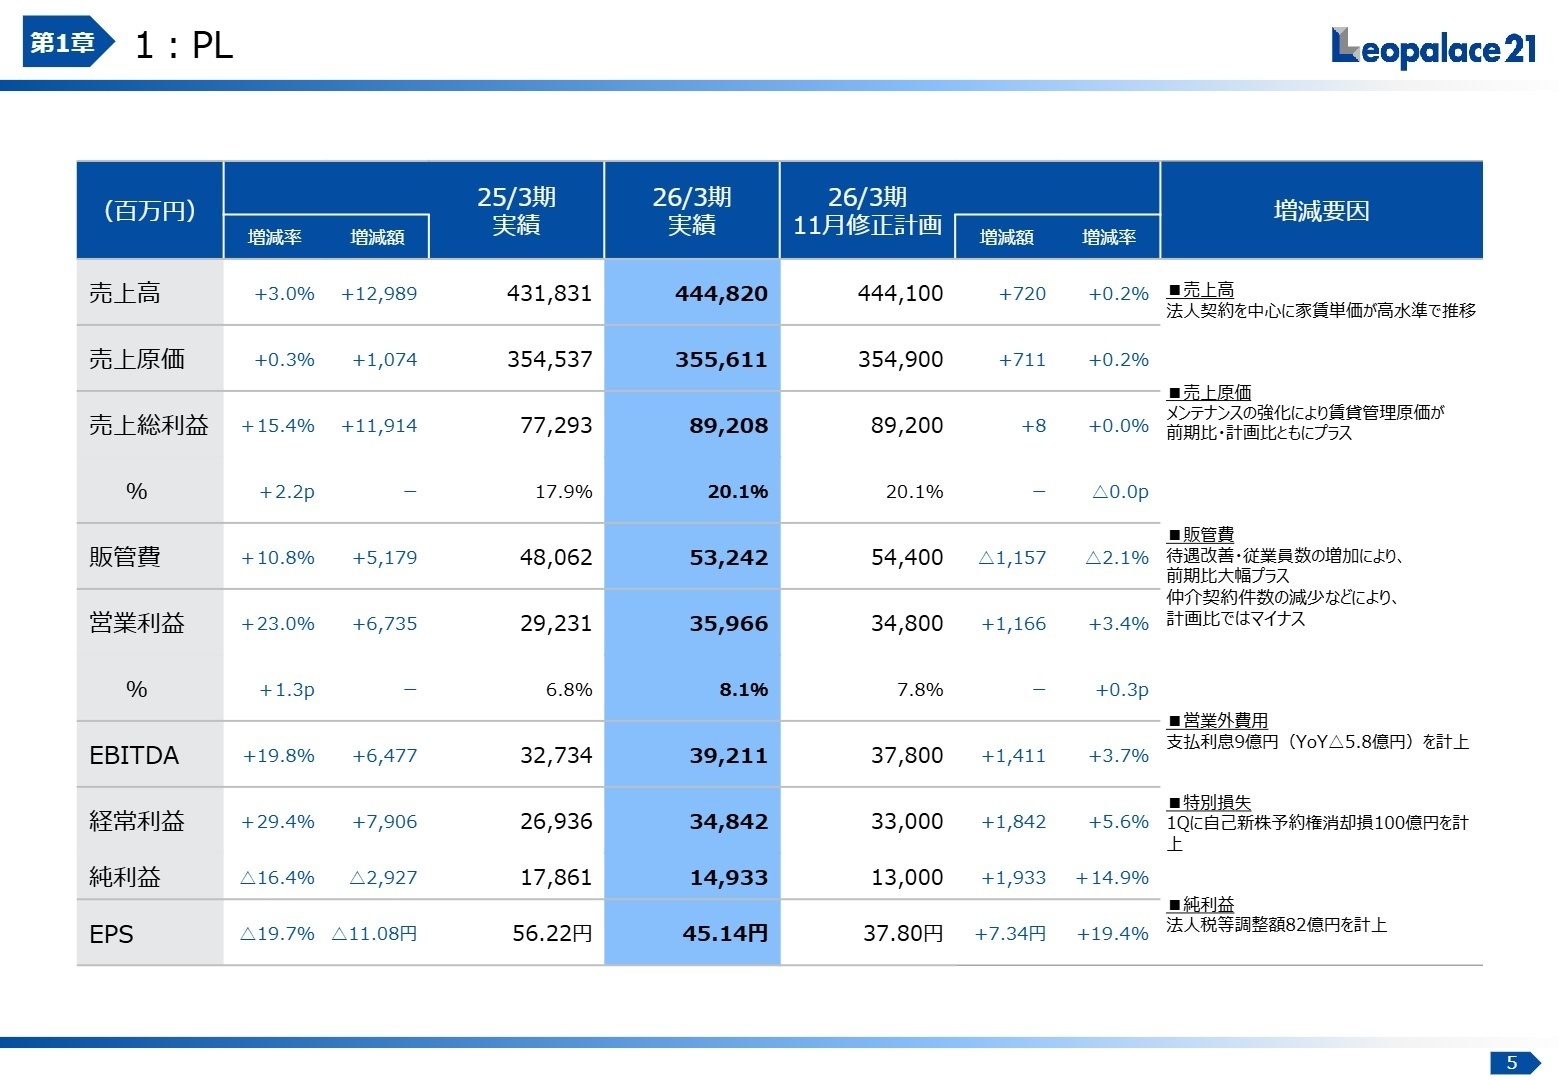
出典:2026年3月期 プレゼンテーション資料 P.5
売上高
444,820百万円
前期比 +3.0%
営業利益
35,966百万円
前期比 +23.0%
経常利益
34,842百万円
前期比 +29.4%
親会社株主に帰属する当期純利益
14,933百万円
前期比 △16.4%
当連結会計年度は、人的投資に伴う販管費の増加(人件費等の増加で前期比+10.8%)があったものの、法人契約の伸長による家賃単価の上昇と売上原価の抑制が寄与し、営業利益および経常利益は大幅な増益となりました。純利益については、自己新株予約権消却損10,068百万円の計上や繰延税金資産取り崩しによる法人税等調整額8,224百万円の影響で減益となったものの、修正計画値(13,000百万円)に対しては計画比+14.9%の達成となりました。
通期業績の着地評価として、売上高から営業利益・経常利益・純利益の各段階利益に至るまで11月修正計画をすべて達成しており、業績の進捗は極めて順調に推移したと総括できます。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 プレゼンテーション資料 P.20
賃貸事業
事業内容:アパート等の賃貸・管理、営繕工事、ブロードバンド、賃料債務保証、社宅代行、不動産仲介等を展開。
業績推移:売上高は前年比3.0%増の429,623百万円、セグメント利益は前年比16.4%増の44,295百万円と増収増益を記録。
注目ポイント:期末入居率が88.78%へ上昇したほか、成約家賃単価指数が111へ上昇しました。法人利用の構成比が過去最大の66.5%に達し、外国籍利用戸数も65,858戸(構成比13.7%)と過去最高を更新しています。企業の新卒採用需要や外国人材受入を背景に法人営業の強化が不可欠となっており、法人顧客に対するソリューション提案力や外国人材対応力を持つ人材の獲得が事業拡大の要となっています。
シルバー事業
事業内容:アズ・ライフケア等の傘下企業を中心に、全国85施設で有料老人ホーム等の介護施設運営を実施。
業績推移:売上高は前年比0.5%減の13,652百万円、セグメント損失は1,062百万円(前期は803百万円の損失)となりました。
注目ポイント:光熱費や人件費等のコスト負担から営業損失が拡大したものの、2026年4月に新設の株式会社アズ・レジデンスへ事業移転を実施しました。独立会社化によって機動的な施設運営と収支改善施策の推進を図っており、介護現場の業務改善や施設稼働率の引き上げを主導するマネジメント人材の役割が重要性を増しています。
その他事業
事業内容:Leopalace Guam Co.による米国準州グアムでのリゾート施設運営などを担当。
業績推移:売上高は前年比30.2%増の1,544百万円、セグメント損失は2,677百万円(前期は2,608百万円の損失)となりました。
注目ポイント:渡航需要の回復傾向を背景に売上高は大幅な伸長を見せたものの、現地固定費負担等によりセグメント損失の計上が続いています。固定資産の多く(グアム現地資産22,383百万円)を抱える重要拠点であり、現地リゾート事業の収支正常化およびインバウンド集客施策を担うホテル運営スペシャリストの知見が求められています。
3 今後の見通しと採用の注目点
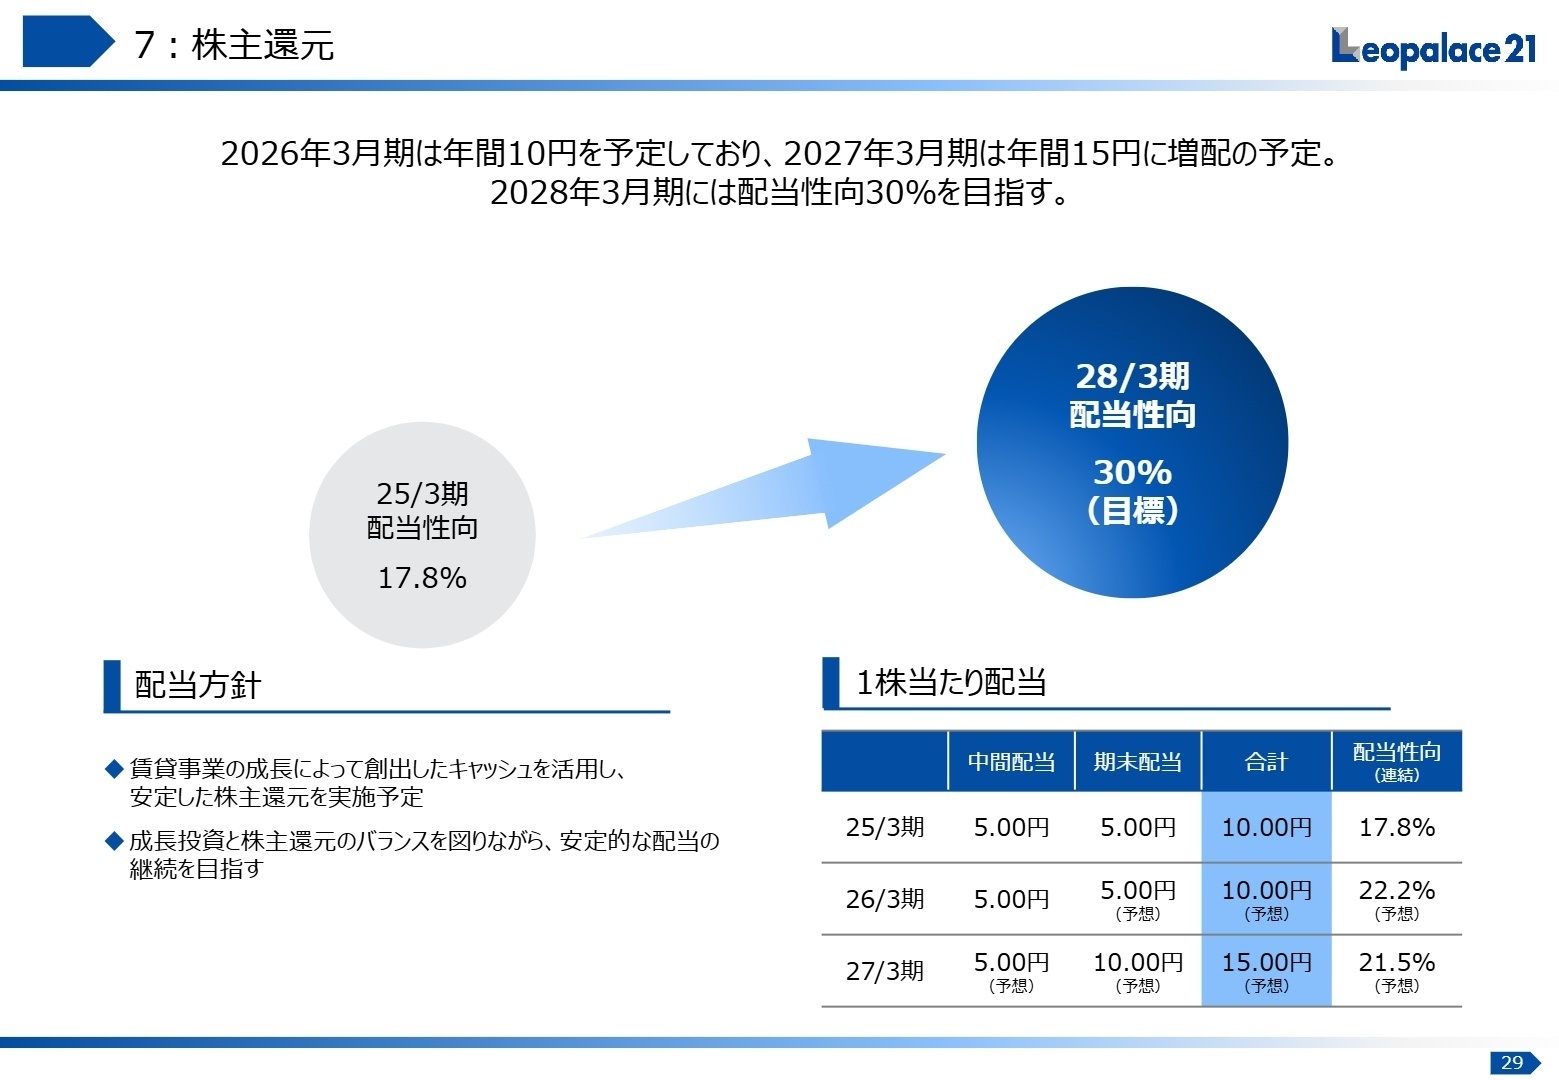
出典:2026年3月期 プレゼンテーション資料 P.29
2027年3月期の通期連結業績予想は、売上高465,000百万円(前年比4.5%増)、営業利益38,500百万円(前年比7.0%増)、経常利益38,100百万円(前年比9.3%増)、親会社株主に帰属する当期純利益22,200百万円(前年比48.7%増)と大幅な増益を見込んでいます。資本政策面ではフォートレス関連の新株予約権消却等を完了させ、希薄化懸念を解消したほか、借入金300億円のリファイナンスにより金利負担軽減を実現しました。事業面では新商品「ArLk(アルク)」の投入や大阪・広島・福岡への拠点拡大により、アパート建築請負の成長加速に伴う技術・営業ポジションの採用強化が見込まれます。
4 求職者へのアドバイス
志望動機のヒント
同社は構造改革の完了を経て、賃貸管理の収益基盤強化と開発事業の本格拡大という「第二の成長フェーズ」に入っています。志望動機を構築する際は、全国上場企業の72%が利用する強固な法人顧客ネットワークや、全体の13.7%に拡大した外国籍人材向け賃貸といった法人・外国人材需要の取り込みに自身の経験(法人営業、多言語対応、提携開拓など)をいかに活かせるかを具体的に言語化することが効果的です。また、新商品「ArLk」を携えて主要都市へ再進出する開発事業への参画意欲をアピールすることも高い評価につながります。
面接での逆質問例
質問例1:「開発事業の本格再開に伴い、2027年3月期からは大阪・広島・福岡へ拠点を拡大される計画ですが、これら主要都市における新商品ArLkの受注目標と営業・施工管理体制の立ち上げスケジュールについて教えていただけますでしょうか。」
質問例2:「法人利用比率が66.5%まで高まり、外国籍の利用戸数も過去最高を更新していますが、今後のさらなる入居率・家賃単価向上に向けて、特定技能外国人や新卒採用を行う法人顧客に対する新たな付加価値サービスの構想はありますでしょうか。」
5 転職者が知っておきたい現場のリアル(口コミ)
成果に応じた歩合制
給与体系は、成果に応じた歩合制が採用されており、契約件数を増やすことで収入が増加する仕組みです。基本給は控えめに設定されているため、歩合が少ない月は収入が厳しくなることもあります。
(人事・30代後半・男性) [キャリコネの口コミを読む]研修や教育の機会が豊富
評価制度も整っており、研修や教育の機会が豊富に用意されているため、どのようにすれば高評価を得られるかのアドバイスを受けることができ、成長を実感できる環境です。
(コンサルティング営業・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月15日発表)
- 2026年3月期 プレゼンテーション資料(2026年5月15日発表)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。