


0 編集部が注目した重点ポイント
①過去最高業績を達成し売上高2,630億円を計上する
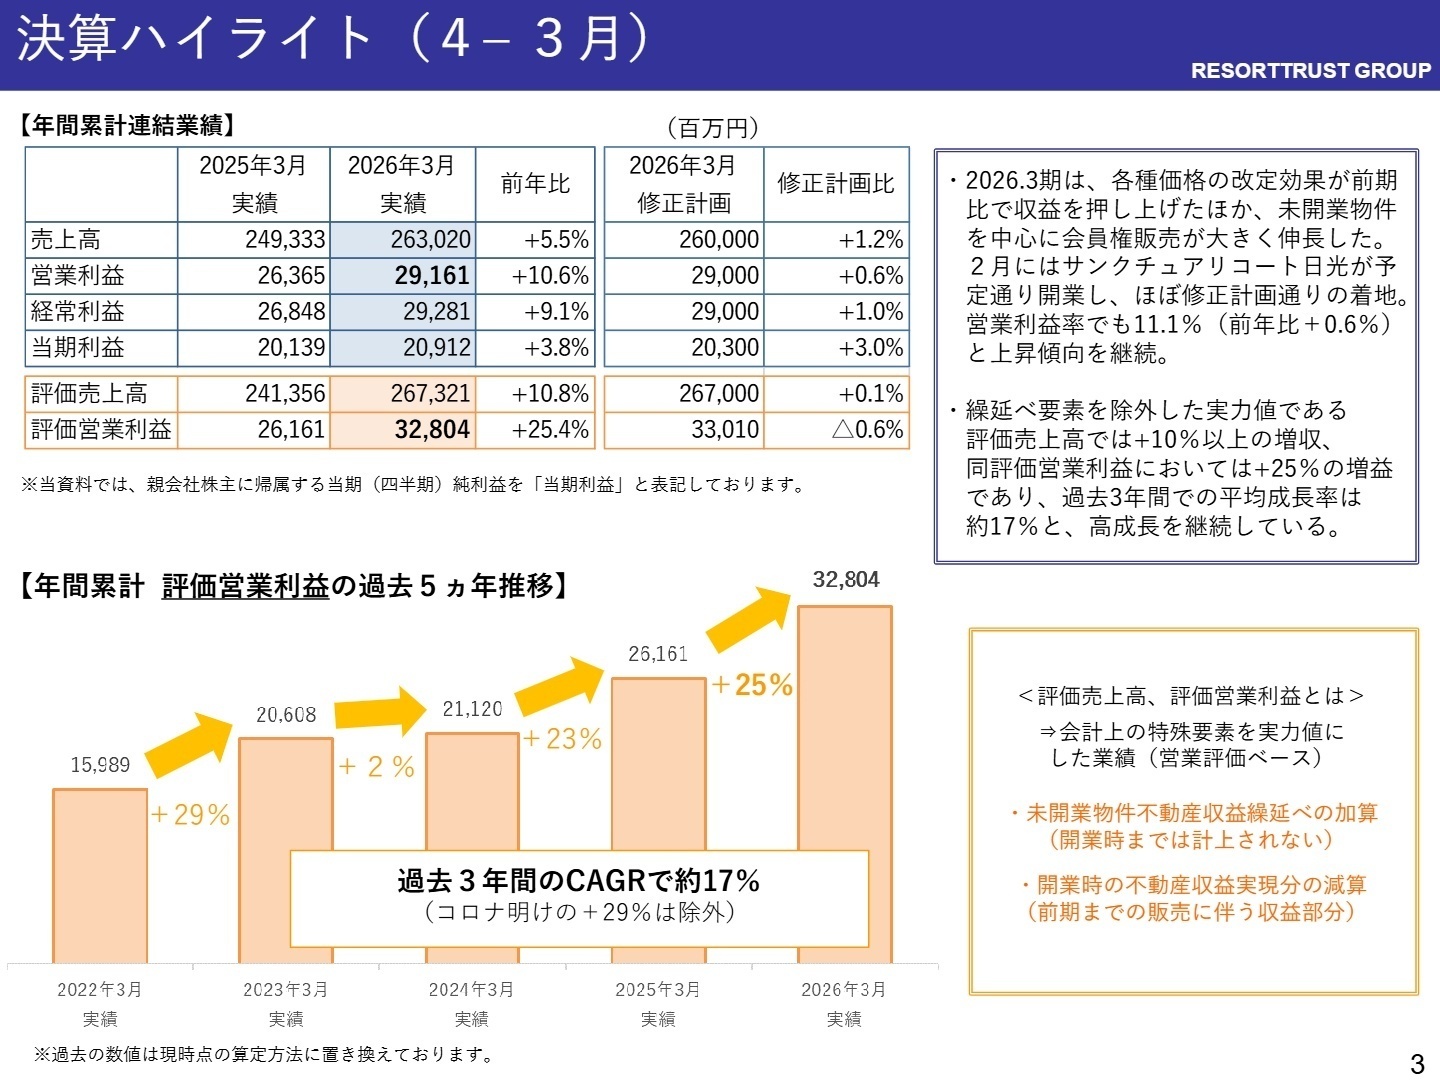
2026年3月期は、ホテル運営やメディカル各事業における価格改定効果に加え、未開業物件を含む会員権販売が牽引し、連結売上高263,020百万円、営業利益29,161百万円と過去最高を更新しました。グループ全体の収益基盤強化が進んでおり、事業規模拡大に伴う中核ポジションの採用機会が広がっています。
②2026年4月に介護と農業の新体制を発足させる
2026年4月より終末期看護に強みを持つナースアテンダント社を子会社化するとともに、一次産業支援を担うアール・ティー・ファーム社を設立しました。シニアライフや食のサプライチェーン領域へ事業領域を拡張しており、新規事業の垂直立ち上げを担う人材にとって魅力的なキャリア機会が創出されています。
③物件規模縮小を吸収し営業利益310億円を目指す
2027年3月期は開業物件の規模縮小に伴う実現益減少(約20億円)があるものの、ホテルやメディカル事業の成長と前倒し費用の減少により、連結営業利益31,000百万円と連続最高益の更新を計画しています。実力値を示す評価営業利益は365億円を見込み、事業の高付加価値化が確実に結実しています。
1 連結業績ハイライト
出典:2026年3月期 決算説明資料 P.3
※評価営業利益 = 会計上は開業時まで繰り延べられる未開業ホテルの不動産収益・利益を当期中に計上されたと仮定して算出した営業上の実力値を示す指標(当期実績:32,804百万円、前年同期比+25.4%)
当連結会計年度における業績は、価格改定の浸透や「サンクチュアリコート日光」の開業に伴う不動産収益の一括計上、メディカル事業の会員増によるストック収益の積み上がりなどが寄与し、4期連続の増収増益を達成しました。営業利益率は前年同期比0.6ポイント改善して11.1%となり、収益構造の質的転換が進んでいます。
通期計画に対する進捗状況については、2025年11月に上方修正した業績予想(売上高260,000百万円、営業利益29,000百万円)に対しても、売上高で101.2%、営業利益で100.6%と計画を上回る堅調な達成を見せました。人件費上昇や修繕維持費の前倒し計上といったコスト圧力を価格転嫁と高付加価値化で完全に吸収しています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明資料 P.4
会員権事業
事業内容:ホテル会員権の販売、会員権購入者向け金銭の貸与、および会員制ホテルの企画・開発・建設管理を行います。
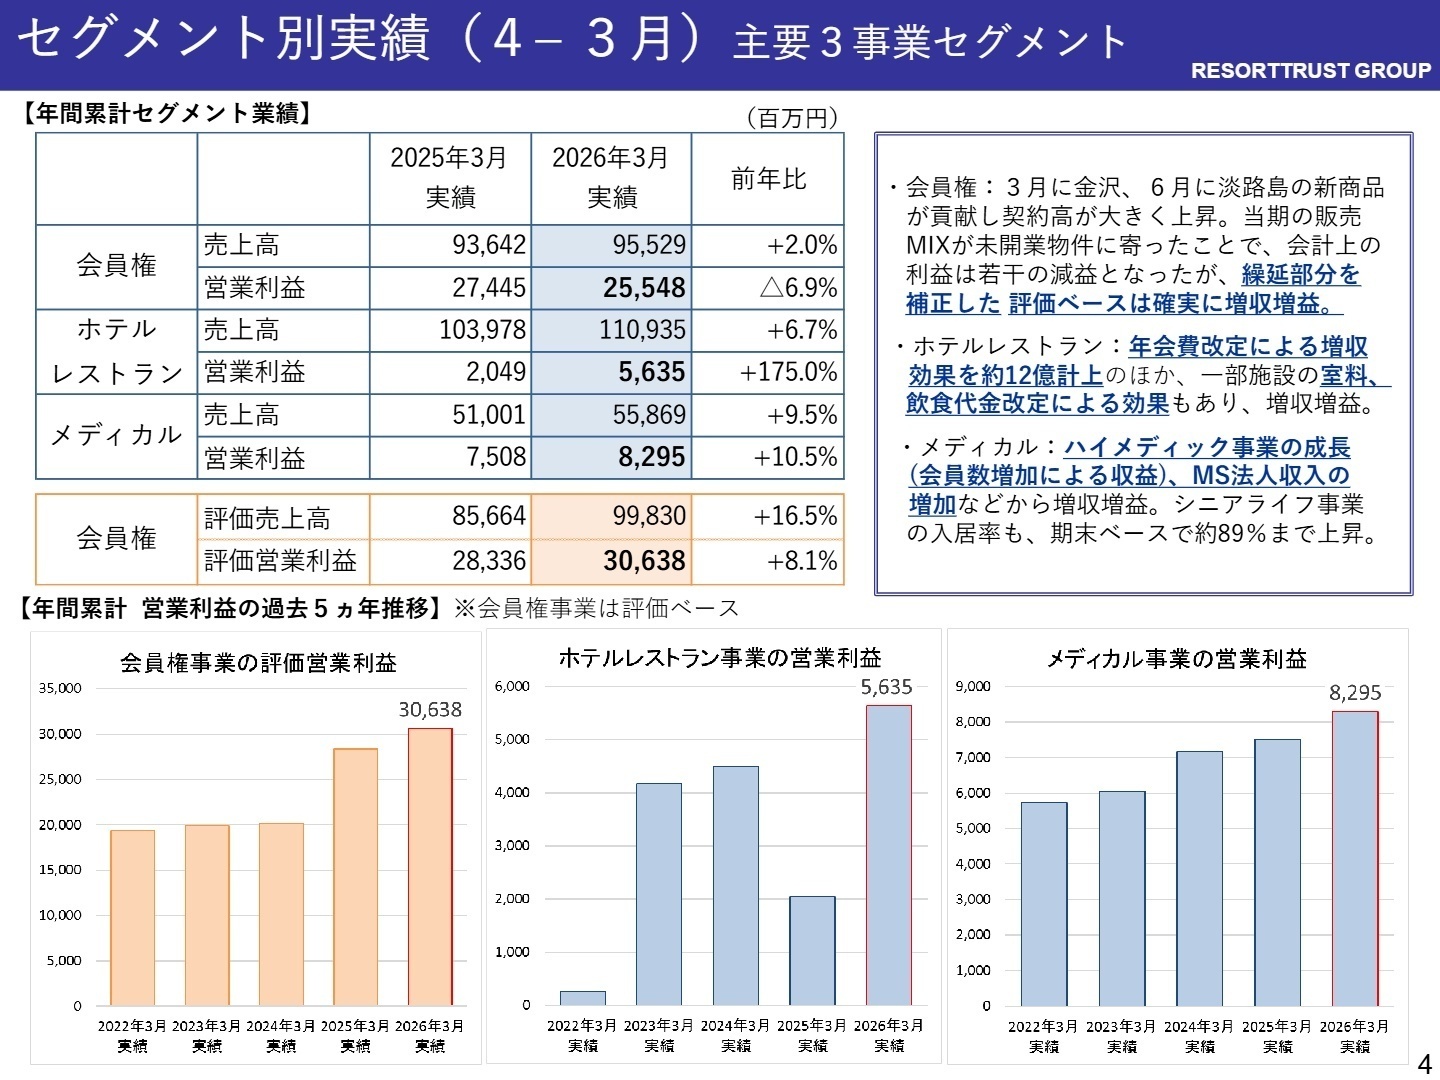
業績推移:売上高は前年同期比2.0%増の95,529百万円、セグメント利益は同6.9%減の25,548百万円でした。
注目ポイント:「サンクチュアリコート金沢」や「サンクチュアリコート淡路島」の販売開始によりホテル契約高は1,221億円と過去最高を更新しました。未開業物件の比率が高まったことで会計上の利益は繰延べが発生し減益となりましたが、実質的な実力値を示す評価営業利益は30,638百万円(前年同期比8.1%増)と拡大基調にあります。富裕層向けマーケティングや商品企画、大規模プロジェクトの施工監理を推進できる高度なディベロッパー人材が強く求められています。
ホテルレストラン等事業
事業内容:全国の会員制ホテルや一般ラグジュアリーホテル、レストラン等の運営管理、付帯サービスを提供します。
業績推移:売上高は前年同期比6.7%増の110,935百万円、セグメント利益は同175.0%増の5,635百万円でした。
注目ポイント:2024年10月に開業した「サンクチュアリコート琵琶湖」の稼働寄与に加え、運営管理費(年会費)の改定や室料・飲食単価の見直しが奏功し、利益が前期比2.7倍へ急拡大しました。営業利益率は5%台へ復帰し、賃上げや人員増に伴うコストを十分に吸収しています。サービス品質向上と収益性マネジメントを両立させるオペレーション変革リーダーの存在意義が高まっています。
メディカル事業
事業内容:会員制検診クラブの運営支援、健診施設の経営コンサルティング、シニアライフ(有料老人ホーム)を展開します。
業績推移:売上高は前年同期比9.5%増の55,869百万円、セグメント利益は同10.5%増の8,295百万円でした。
注目ポイント:「グランドハイメディック倶楽部」の会員増に伴う年会費収入の蓄積と、一般健診事業の拠点拡大により5期連続の増益を達成しました。シニアレジデンスの入居率も期末時点で88.9%まで高水準化しています。さらに、2026年4月にはがん治療装置(BNCT)の薬事申請を行うなど先端医療領域への進出も進めており、医療DXやヘルスケアビジネスの専門家が活躍できるフィールドが急拡大しています。
その他
事業内容:グループ保有不動産の賃貸管理および付随する周辺サービス事業の管理運営を行います。
業績推移:売上高は前年同期比3.5%減の686百万円、セグメント利益は同5.7%減の722百万円でした。
注目ポイント:報告セグメントに含まれない不動産賃貸事業などを中心に、堅調なキャッシュフロー創出を継続しています。グループ全体の資産効率向上や施設活用において、安定した下支え機能を維持しています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明資料 P.15
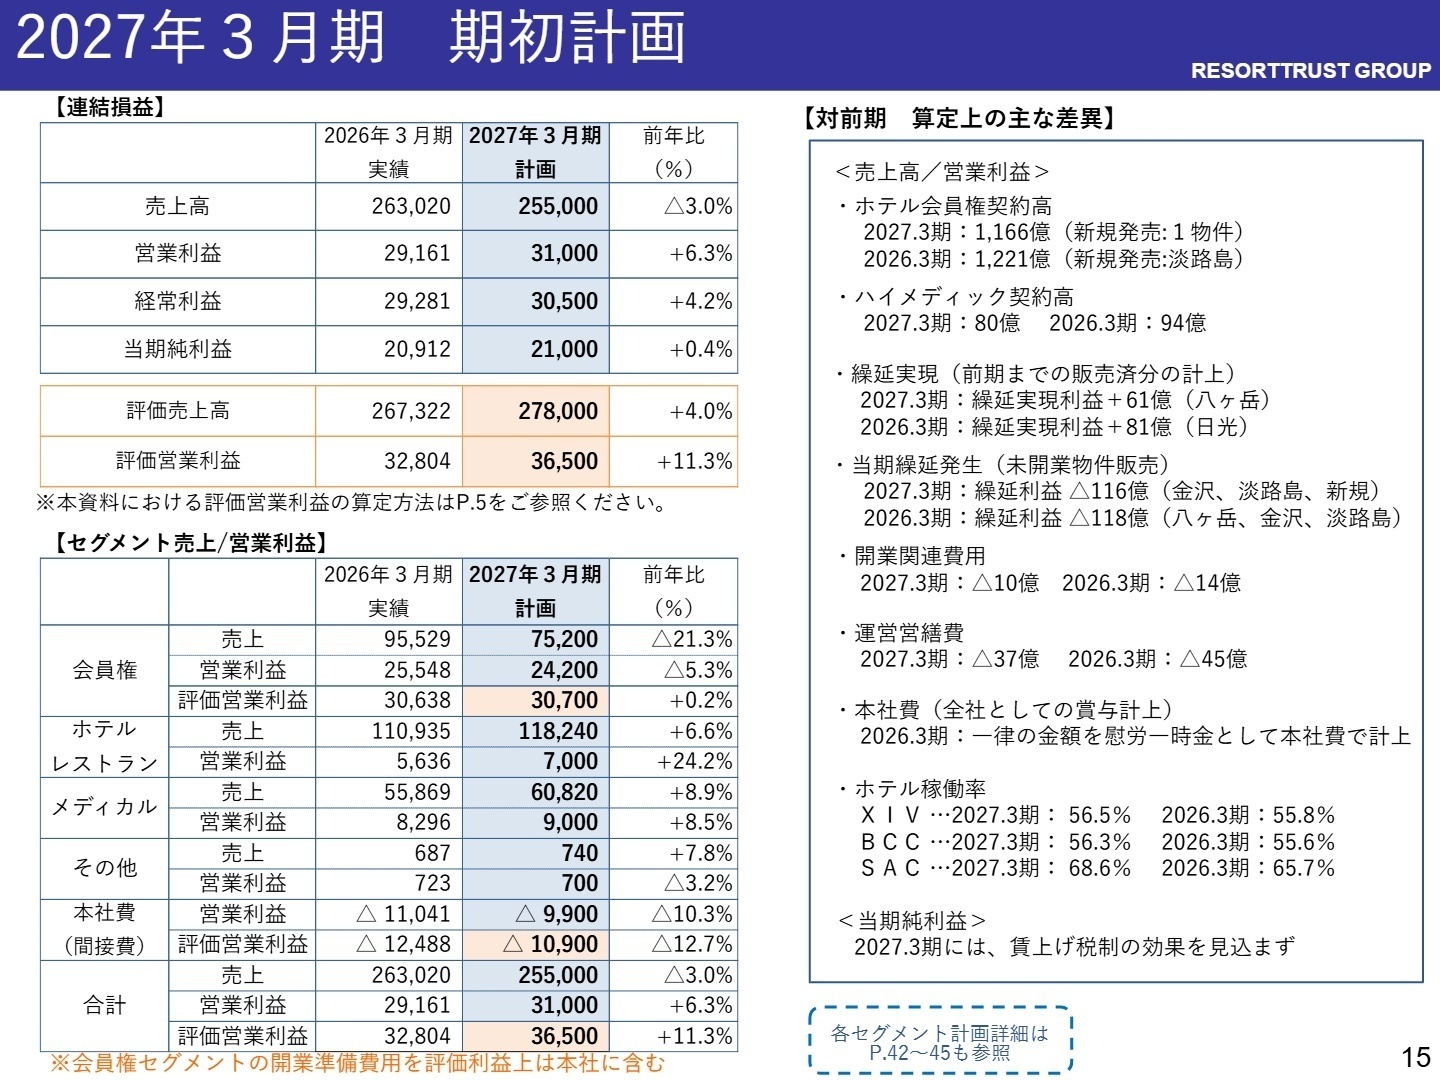
2027年3月期の通期見通しについて同社は、売上高255,000百万円(前年同期比3.0%減)、営業利益31,000百万円(同6.3%増)、親会社株主に帰属する当期純利益21,000百万円(同0.4%増)を予想しています。売上高の減少は、2027年3月に開業を迎える「サンクチュアリコート八ヶ岳」の物件規模が前期の日光と比較して小さく、開業時に一括計上される不動産売上高が減少(影響額マイナス197億円)することによるものです。
しかし、未開業物件の繰延影響を除外した実力値を示す評価売上高は2,780億円(同4.0%増)、評価営業利益は365億円(同11.3%増)と実質的な2桁増益ペースを維持する見通しです。ホテル稼働率の底堅い推移や価格改定効果の通期フル寄与に加え、2026年夏頃には新たな会員制ホテル会員権の発売を予定しています。さらにメディカル事業では10年間で1,000億円規模の積極投資を掲げており、会員制ビジネスの複合化を推進できるリーダー人材の採用需要が極めて強くなっています。
4 求職者へのアドバイス
志望動機のヒント
リゾートトラストは単なるホテル運営会社にとどまらず、「ホスピタリティ・不動産・医療」の3領域を融合させた独自の会員制プラットフォーム企業として進化を遂げています。2026年3月期には過去最高の業績を更新し、営業利益率も向上するなど収益基盤の強靭化が進んでいます。
志望動機を構築する際は、同社が掲げる「生涯に寄り添う顧客視点」と「DXによる生産性向上」の文脈に自身の専門性を結びつけることが有効です。例えば、富裕層向けビジネスの知見を活かした高付加価値サービスの提供や、ホテル・医療現場での業務効率化プロジェクトの推進など、持続的な収益モデルの強化にどう貢献できるかを具体的に語ることで説得力が高まります。
面接での逆質問例
質問例1:「2027年3月期は開業物件の規模縮小による会計上の売上減少を織り込みつつも、実力ベースの評価営業利益では11.3%増を計画されています。ホテル運営やメディカル事業の収益拡大を現場で支える上で、中途入社者に最も期待される役割は何でしょうか?」
質問例2:「先端医療事業(BNCT)の薬事申請や、ナースアテンダント社の子会社化によるプレステージ・ナーシング事業への進出など、メディカル領域の多角化が加速しています。これらの新規医療・介護サービスと既存の会員基盤とのシナジー創出において、直面している組織的課題はありますか?」
5 転職者が知っておきたい現場のリアル(口コミ)
多くの女性の方が育児休業を取得していた
多くの女性の方が育児休業を取得していたため、女性は働きやすい環境だと思います。また、近年は女性管理職の方も増えてきている印象であったため、女性であることをもって不利に取り扱われることはないと思います。
(広報・20代後半・男性) [キャリコネの口コミを読む]非常に幅広く法務業務に取り組むことができる
大企業であるため、四大事務所との仕事ができるなど非常に幅広く法務業務に取り組むことができると思います。また、最初は業務を進める際に先輩方から非常に手厚いフォローを受けることができ、ある程度の年数が経過をすれば、一人で業務に取り組めることができることから非常に裁量が広いと思います。
(広報・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。