


0編集部が注目した重点ポイント
①売上高4,413億円で過去最高を更新した
2026年3月期通期の売上高は4,413億円(前年比+9.8%)で、年間・第4四半期ともに過去最高を更新しました。営業利益も476億円(同+2.4%)と増益を確保し、当期純利益は404億円で過去最高です。米国関税政策などの逆風下でも、通信関連需要の取り込みと中国・アジアの成長が業績を支えました。
②米Fictivを買収し、米州とオンライン加工を強化する
米国でカスタム機械部品のオンライン調達を手がけるFictiv Inc.の買収を2025年6月に完了し、2025年7月から9カ月分を連結しました。売上143億円が加わる一方、のれん償却等で営業損益は▲49億円です。前年は未連結のため単純比較はできませんが、米州やデジタル領域でのキャリア機会が広がる可能性があります。
③デジタルモデルシフト売上が642億円に拡大した
meviy・Fictiv・エコノミーシリーズ・D-JITからなる「デジタルモデルシフト」の売上高は642億円(前年比+81.6%)に拡大し、7/25公表値も4.3%上回りました。2026年にはDX銘柄グランプリ2026に選定されており、デジタル・AI人材が成長の中核を担う段階に入っています。
1連結業績ハイライト
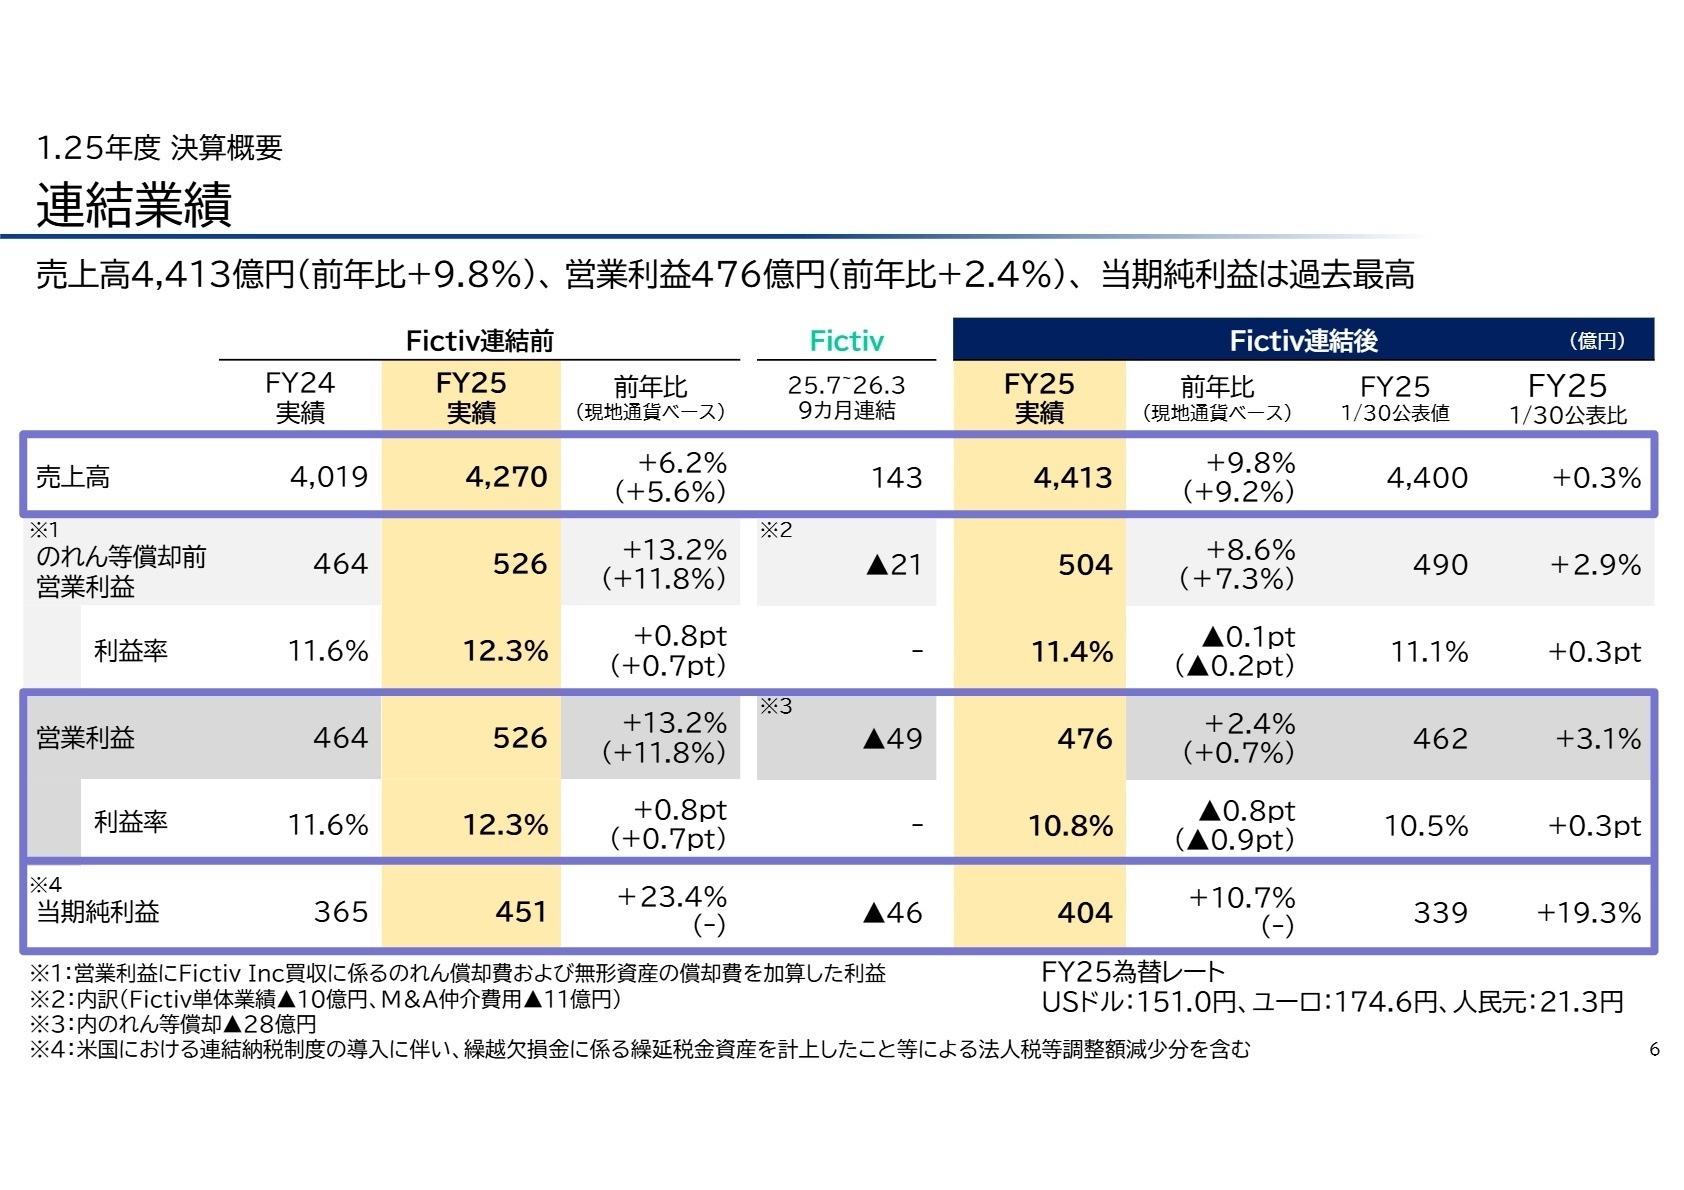
出典:ミスミグループ本社 2026年3月期 通期決算報告 P.6
売上高
4,413億円
前年比 +9.8%
営業利益
476億円
前年比 +2.4%
経常利益
490億円
前年比 ▲1.6%
親会社株主に帰属する当期純利益
404億円
前年比 +10.7%
※のれん等償却前営業利益 = 営業利益にFictiv Inc買収に係るのれん償却費および無形資産の償却費を加算した利益。2026年3月期は504億円(前年比+8.6%)です。
売上高はデジタルモデル施策が成長を牽引し、前年比+393億円(+9.8%)の増収となりました。現地通貨ベースでは+9.2%で、為替は小幅なプラス要因となりました。営業利益は売上数量増が関税影響(▲58億円)やFictiv関連(▲41億円)、組織強化費用を吸収し+11億円の増益でした。なお、当期純利益の増加には米国での連結納税制度導入に伴う税金費用の減少が含まれます。
1月30日公表の通期予想に対する着地は、売上高が+0.3%、営業利益が+3.1%と計画を上回る結果で、通期の進捗は順調と評価できます。一方、営業利益率は10.8%と前年から0.8pt低下しており、買収関連費用の影響が表れています。
2事業別分析:転職者が活躍できるフィールド
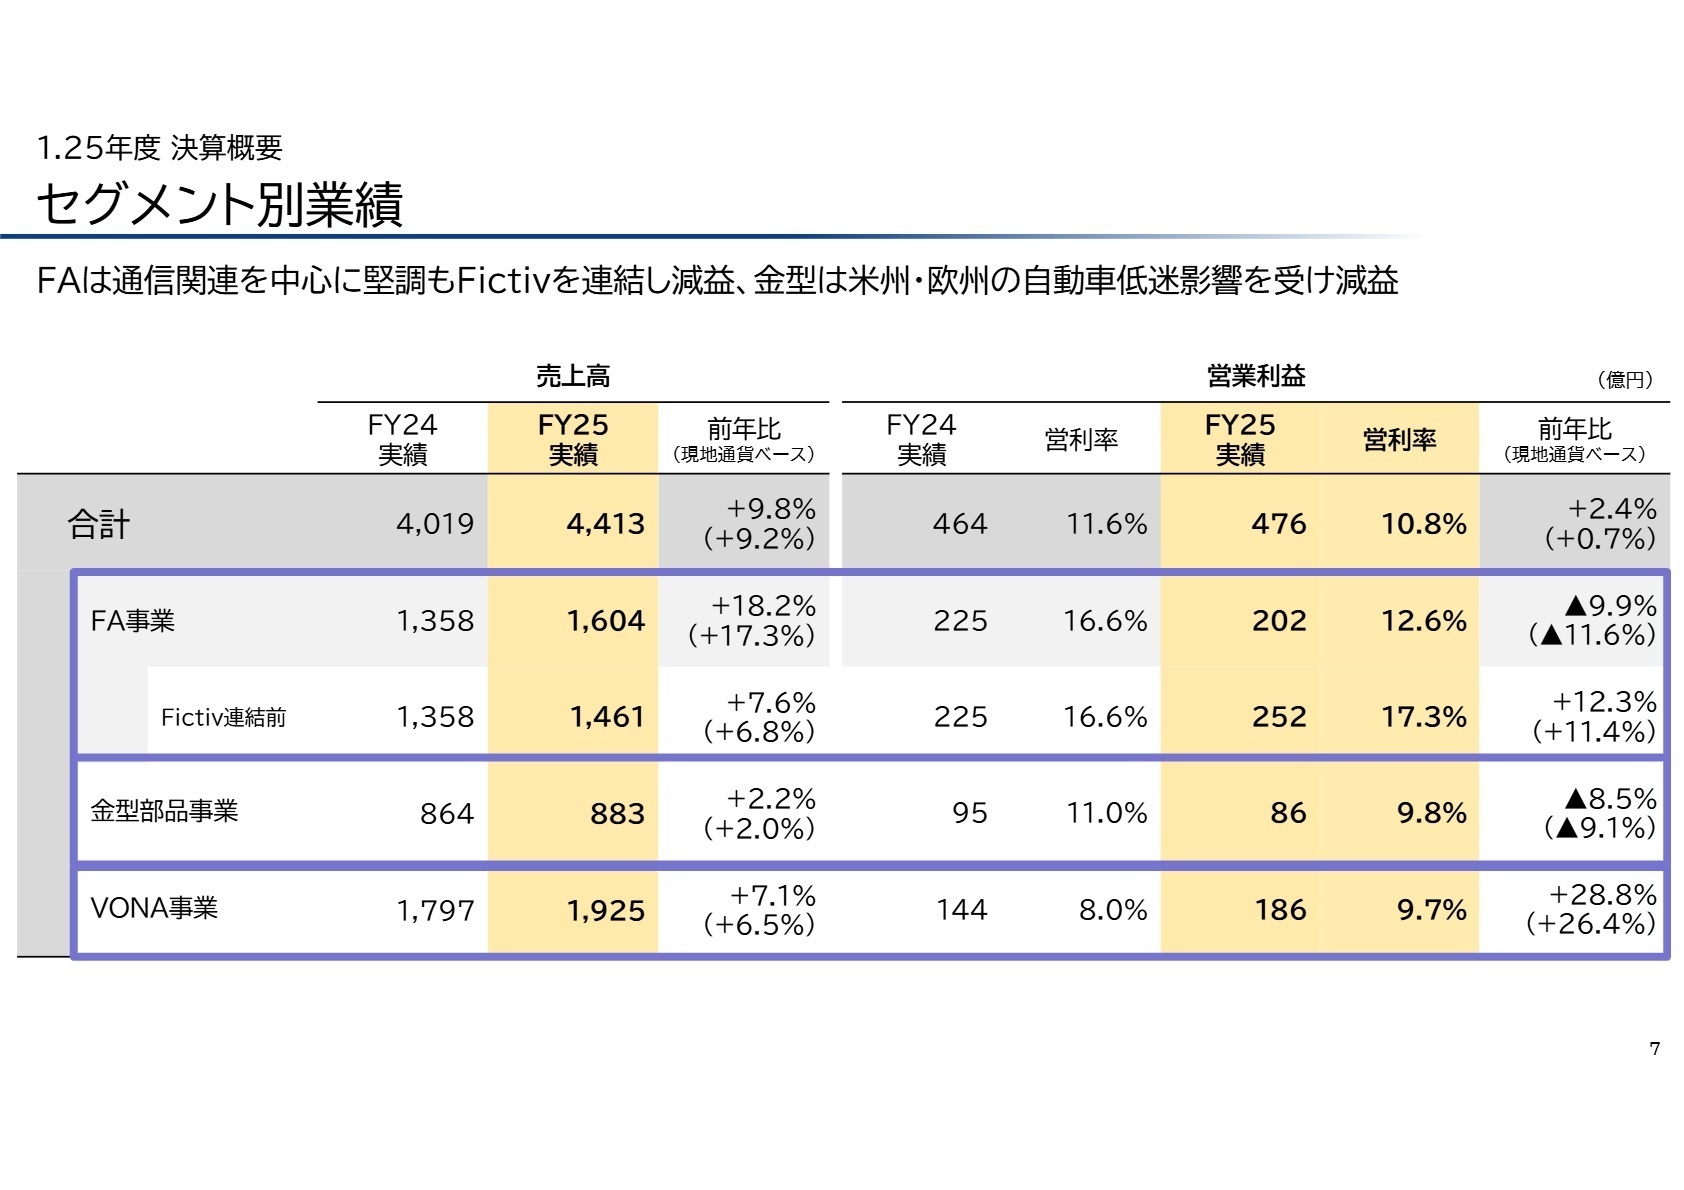
出典:ミスミグループ本社 2026年3月期 通期決算報告 P.7
FA事業
(注:Fictivは2025年7月から連結開始のため、前年同期は未連結で単純比較不可)
事業内容:FA(ファクトリーオートメーション=工場の自動化)向けの自動機の標準部品、自動位置決めモジュールなどに加え、カスタム機械部品を開発・提供しています。
業績推移:売上高1,604億円(前年比+18.2%)、営業利益202億円(同▲9.9%)。Fictiv連結前では売上高1,461億円(+7.6%)、営業利益252億円(+12.3%)です。
注目ポイント:中国の通信関連需要の攻略に加え、meviy・エコノミーシリーズ・D-JITなど独自施策で海外が堅調でした。2027年3月期は売上高2,014億円(+25.5%)を計画し、米中亜とデジタルモデルシフトによる成長を見込みます。オンライン加工や海外市場の開拓を担う人材の重要性が高まっていると読み取れます。
金型部品事業
事業内容:自動車、電子・電機機器分野向けに、プレス金型やプラスチック射出成形用金型に組み込む金型標準部品・精密金型部品を開発・提供しています。
業績推移:売上高883億円(前年比+2.2%)、営業利益86億円(同▲8.5%)。中国・アジアは堅調も、米州・欧州が自動車低迷の影響を受けました。
注目ポイント:2027年3月期は売上高929億円(+5.1%)、営業利益124億円(+43.4%)、営業利益率13.4%を計画し、収益性の改善を目指しています。自動車市場の変動を受けやすい事業のため、成長地域での需要獲得と収益改善を両立できる人材が求められると考えられます。
VONA事業
事業内容:ミスミブランド以外のメーカー品も取り揃えた、ウェブ販売を中心とする流通事業です。製造・自動化関連設備部品やMRO(消耗品)等の間接材を提供しています。
業績推移:売上高1,925億円(前年比+7.1%)、営業利益186億円(同+28.8%)。全地域で総じて堅調に推移し、営業利益率は9.7%に上昇しました。
注目ポイント:間接材のトータルコストダウンを支援する「floow」では、自販機取出や定期便配送などで顧客内浸透と異業種の新規顧客獲得を進めています。2027年3月期も営業利益198億円(+6.6%)と収益性改善を計画しており、EC・物流・データ活用の知見が生かせる領域です。
日本
業績推移:売上高1,772億円(前年比▲0.3%)。4Qに復調の兆しはあるものの、自動車を主とした市況低迷が継続しました。
注力戦略:2027年3月期は売上高1,887億円(+6.5%)を計画。設備投資需要の緩やかな回復を見込み、デジタル施策を推進します。
採用の可能性:国内の顧客数は109,482社(前期比+1.9%)と増加に転じており、デジタルサービスの浸透を担う営業・企画職の活躍余地があります。
中国
業績推移:売上高919億円(前年比+15.9%、現地通貨ベース+14.9%)。エコノミー品が好調を継続し、通信関連需要は下期より一層加速しました。
注力戦略:現地顧客(約90%)×現地商品開発×現地マネジメントの域内体制で、更なる市場浸透を図ります。2027年3月期は売上高1,109億円(+20.6%)を計画しています。
採用の可能性:現地主導の体制が基本のため、日本側からは商品開発や事業管理で連携する役割が想定されます。
アジア
業績推移:売上高720億円(前年比+12.6%、現地通貨ベース+12.3%)。半導体関連需要が好調を継続し、エコノミー品も堅調に推移しました。
注力戦略:今後2年間でインド・ベトナムを、韓国・タイに続く売上100億円超の現地法人に育てる「100億クラブの拡大」を掲げています。
採用の可能性:注力国の拠点拡大に伴い、現地法人の立ち上げ・成長を支える人材のニーズが高まる可能性があります。
アメリカ
業績推移:売上高633億円(前年比+41.6%、現地通貨ベース+42.7%)。Fictiv連結前でも489億円(+9.5%)と成長を維持しました。
注力戦略:MISUMI USA×Fictivのシナジー創出を掲げ、両社のCEOをDave Evans氏が務めます。2027年3月期は売上高752億円(+18.8%)を計画しています。
採用の可能性:統合プロセスの進展に伴い、両社の統合やデジタル事業を推進する役割が求められると考えられます。
ヨーロッパ
業績推移:売上高276億円(前年比+3.3%、現地通貨ベース▲3.2%)。4Q以降に製造業の景況感は改善したものの、本格回復には至っていません。
注力戦略:2027年3月期は売上高292億円(+5.6%)を計画し、緩やかな市況回復を見込む一方、不透明な状況は継続するとしています。
採用の可能性:市況回復局面での需要獲得に向けた営業体制の強化がポイントとなりそうです。
3今後の見通しと採用の注目点
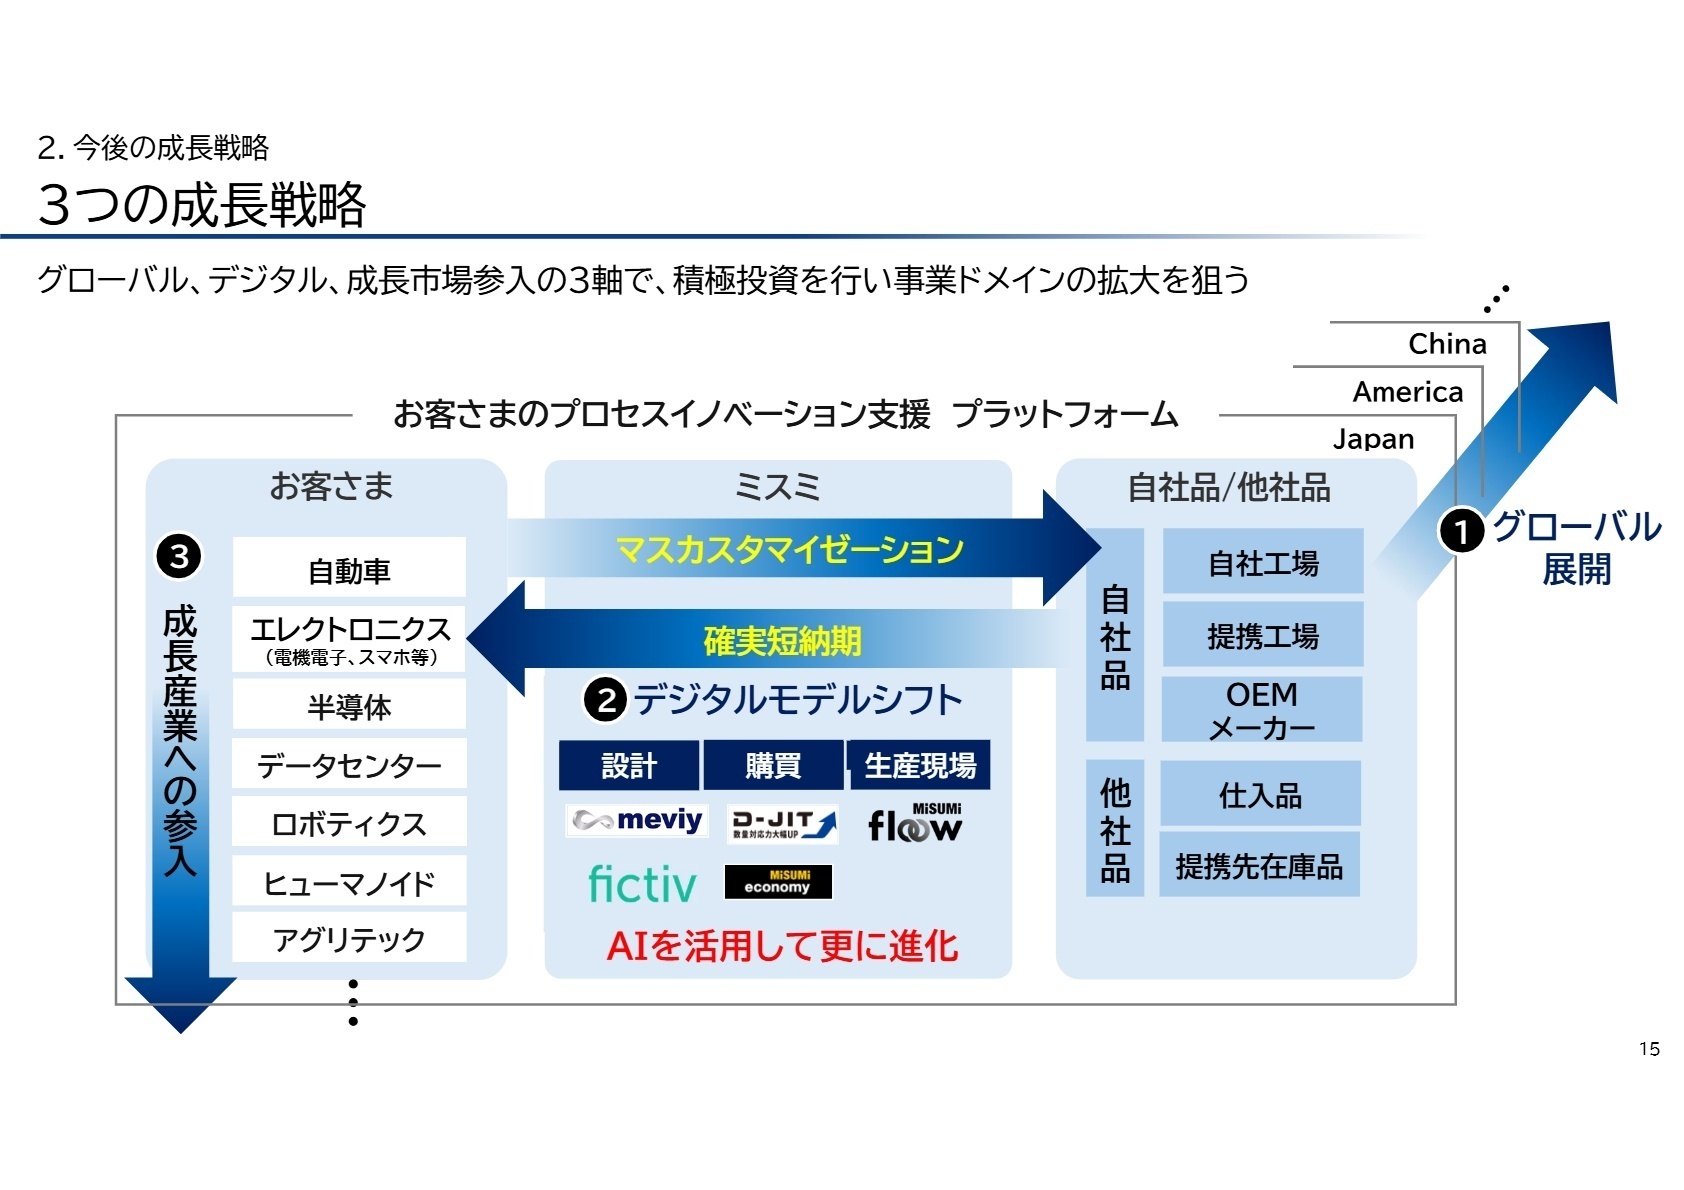
出典:ミスミグループ本社 2026年3月期 通期決算報告 P.15
2027年3月期は売上高4,915億円(前年比+11.4%)、営業利益550億円(同+15.5%)、営業利益率11.2%を計画しています。AI・DXへの成長投資(▲74億円)を売上数量増で吸収する構図です。当期純利益は374億円(同▲7.6%)の予想です。
データセンター向け自動ステージの供給能力倍増に向けた設備投資や、Oishii Farm社との業務資本提携を進め、今後3年間で最大1,500億円の成長投資枠を設定しました。Fictivは当初計画どおり2027年度の黒字化を目指しています。
一方で、中東情勢の緊迫化による原材料価格や輸送費上昇の可能性は、見通し不確定として業績予想に織り込まれていません。為替の前提は米ドル152.0円です。また、2028年3月期第4四半期よりIFRS(国際財務報告基準)を任意適用する予定です。
4求職者へのアドバイス
志望動機のヒント
- メーカー事業と流通事業を併せ持つユニークな業態のもと、顧客の確実短納期ニーズに応えて世界の製造業に貢献したいという視点は、同社の事業の根幹と結びつきます。
- 売上高642億円まで拡大したデジタルモデルシフトや、DX銘柄グランプリ2026選定の実績に触れ、デジタルで製造業の調達を変革したいという意欲を伝えると説得力が増します。
- 海外売上高比率が59.8%に達し、インド・ベトナムの拠点育成やFictivとのシナジー創出を進める点から、グローバルに活躍したい意欲と結びつけることができます。
面接での逆質問例
- 「MISUMI USAとFictivの統合が進む中で、日本の組織や配属予定の部署はどのように関わっていく想定でしょうか。」
- 「meviyは国内EV市況減速の影響で計画未達となりましたが、量産ニーズへの対応に向けて現場ではどのような取り組みが始まっていますか。」
- 「今後3年間で最大1,500億円の成長投資枠のうち、AI・DX投資を担う人材にはどのような役割が期待されていますか。」
5転職者が知っておきたい現場のリアル
トップダウンは強かったイメージ
大きな企業であったため、経営者と面会する機会はなかった。現場に来ることもなかったので、遠い人間であった印象。副社長クラスはたまに現場にも来ていて、やはり相応の圧をお持ちの方であった印象がある。 トップダウンは強かったイメージがある。 改善の要点はセンター長が指定していた?
(物流サービス・30代後半・男性) [キャリコネの口コミを読む]改善がとにかくスピーディー
改善がとにかくスピーディー。 コンサルも入っていたので常に改善を検討する社風であったと認識している。 その結果が良いか悪いかは別としても常に問題提起、改善案立案、実行の流れを組んでいたので現場のスタッフは変化に戸惑いながら業務に取り組んでいた印象をもつ。 しかし、チェックの部分が今ひとつしっかり出来ていなかった印象があり、改善の効果検証はもう少し十分に検討する必要があったのではないかと当時を振り返ると感じる。
(物流サービス・30代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社ミスミグループ本社 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社ミスミグループ本社 2026年3月期 通期決算報告(決算説明会資料)






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。